Inventário Patrimonial em Condomínios – mais credibilidade!
A realização de um Inventario Geral em Condomínio, seguido da Gestão por meio de Software Patrimonial da AXS da maior controle ao Patrimônio!

A realização de um Inventario Geral em Condomínio, seguido da Gestão por meio de Software Patrimonial da AXS da maior controle ao Patrimônio!
A gestão patrimonial (asset management) nas indústrias metalúrgicas vai além do simples controle de bens: trata-se de uma ferramenta estratégica para tomada de decisões, alinhamento com a Governança Corporativa (corporate governance) e atendimento às exigências das auditorias (audits). Diante do cenário industrial altamente competitivo, os projetos de inventário (inventory) e avaliação de ativos (asset valuation) ganham destaque como instrumentos essenciais para garantir transparência, conformidade (compliance) e eficiência operacional.
Pequenas e médias empresas como se diz no popular “matam um leão por diaâ€, porem, as empresas precisam se organizar para que possam aproveitar as oportunidades que surgem no mercado.
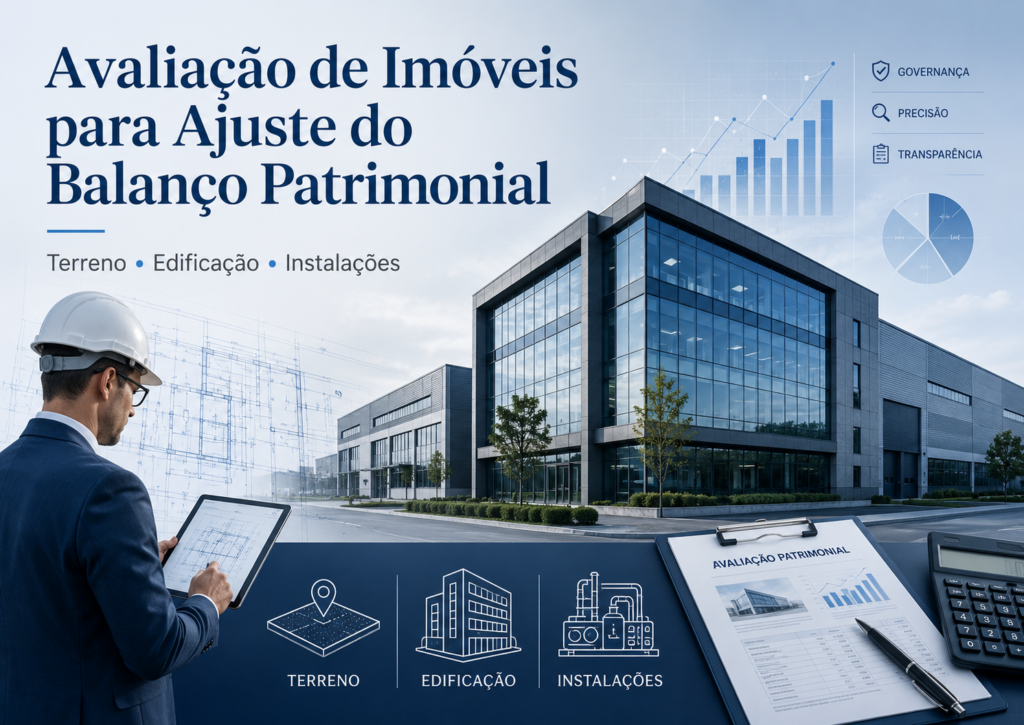
Claro. Abaixo está a transcrição do conteúdo da imagem, mantendo a estrutura e a redação conforme aparecem. Em alguns trechos, a resolução da imagem não permite distinguir com segurança cada caractere; nesses pontos, sinalizei a dificuldade em vez de inventar o texto. Avaliação imobiliária empresarial: precisão técnica para decisões contábeis e financeiras A avaliação de imóveis para empresas não pode ser tratada como uma simples pesquisa de preço de venda. Quando o imóvel constitui parte de ativo contábil, incorporação societária, operações de fusão e aquisição – M&A, financiamentos bancários, garantias hipotecárias, patrimônio, o trabalho exige metodologia, rastreabilidade e integração entre engenharia, mercado e contabilidade. Nessas situações, uma opinião comercial baseada sobre o valor de imóvel não é suficiente. A empresa precisa de um Laudo de Avaliação tecnicamente fundamentado, baseado nas características físicas, construtivas, econômicas e documentais do bem. O objetivo não é apenas indicar quanto o imóvel vale, mas demonstrar como o valor foi obtido, quais premissas foram adotadas e como os resultados podem ser utilizados nos registros contábeis, societários e processos decisórios. A segregação dos componentes do imóvel No contexto patrimonial e contábil, um imóvel empresarial não deve ser avaliado como um único bloco. O conjunto pode envolver terreno, edificações, instalações prediais, benfeitorias, obras complementares e direitos incorporados à estrutura. Essa segregação é essencial porque o terreno possui tratamento econômico e contábil diferente das edificações. Enquanto o terreno, em regra, não sofre depreciação, as edificações, benfeitorias e instalações possuem vida útil, método de conservação, obsolescência e desgaste próprios. O CPC 27 determina que terrenos e prédios sejam contabilizados separadamente, ainda que sejam adquiridos conjuntamente. Um laudo destinado à contabilidade precisa apresentar informações claras para permitir a correta alocação dos valores. A ausência dessa decomposição pode gerar distorções na base de depreciação, na revisão da vida útil, no valor residual, no teste de impairment e nas demonstrações financeiras. Normas técnicas e fundamentação profissional Os projetos de avaliação imobiliária conduzidos pela AXS Consultoria Empresarial observam os princípios e procedimentos da série ABNT NBR 14653, aplicável à avaliação de imóveis urbanos e rurais. Também são considerados os critérios do Instituto Brasileiro de Avaliações e Perícias de Engenharia – IBAPE. Quando a finalidade envolve mensuração contábil, o trabalho deve dialogar com pronunciamentos como o CPC 27 – Ativo Imobilizado e, quando pertinente, o CPC 46 – Mensuração do Valor Justo. O CPC 46 estabelece uma estrutura para mensuração do valor justo e orienta a utilização de técnicas apropriadas às circunstâncias, priorizando dados observáveis quando disponíveis. Essa convergência entre engenharia de avaliações e contabilidade torna o laudo pertinente a auditorias, instituições financeiras, áreas jurídicas, contábeis e investidores. A importância do método evolutivo Entre as metodologias aplicáveis, o método evolutivo é especialmente relevante para imóveis empresariais, industriais, logísticos, hospitalares, educacionais e outros ativos com características específicas. Nesse método, o valor do imóvel é formado pela composição de parcelas avaliadas separadamente. Determina-se o valor do terreno, aplicando-se critérios de apreciação física e funcional e, quando tecnicamente cabível, considerando o fator de comercialização. O valor das benfeitorias pode ser apurado pelo método comparativo direto de dados de mercado, a partir de amostras compatíveis com localização, área, momento, padrão construtivo, tipologia, infraestrutura e vocação imobiliária. As edificações e benfeitorias são avaliadas pela quantificação de custos, considerando padrão construtivo, estado aparente, idade e depreciação. A literatura técnica da ABNT destaca o método evolutivo como a combinação do valor do terreno com o custo de reprodução das benfeitorias devidamente depreciadas, ponderado pelo fator de comercialização. Esse fator pode ser útil, especialmente quando o imóvel apresenta características específicas de mercado ou quando há elementos que justificam sua aplicação. O método evolutivo é importante quando o imóvel possui características especiais ou quando existem poucos elementos diretamente comparáveis. Uma planta industrial, por exemplo, pode reunir galpões, áreas administrativas, pavimentação, redes elétricas, sistemas hidráulicos e estruturas de apoio. Comparar esse conjunto apenas pelo preço por metro quadrado de imóveis residenciais ou comerciais pode ser inadequado e incompatível com as características reais do patrimônio avaliado. Como são realizados os projetos da AXS Consultoria O trabalho da AXS começa pela definição da finalidade, da natureza e do tipo de valor requerido. Em seguida, são realizadas diligências como matrícula, plantas, memoriais descritivos, cadastros municipais, registros contábeis, contratos de obras e informações sobre reformas ou ampliações. A vistoria técnica permite identificar características construtivas, áreas, padrão, conservação, patologias aparentes, padrão de acabamento, idade, localização, infraestrutura e componentes relevantes. Depois, são realizadas pesquisas de mercado, levantamentos técnicos dos dados e cálculos específicos para terreno, edificações e benfeitorias. O relatório final apresenta: Quando necessário, a AXS também estrutura os resultados para apoiar a contabilização, a revisão de valor justo e o atendimento às solicitações de auditorias independentes. Experiência aplicada às necessidades empresariais Há anos de experiência, a AXS Consultoria Empresarial atua em avaliações de ativos tangíveis e intangíveis, com projetos em diferentes regiões do Brasil para empresas de pequeno, médio e grande porte, incluindo instituições financeiras. A avaliação imobiliária empresarial precisa ir além de uma estimativa comercial. O laudo deve ser tecnicamente defensável, compatível com sua finalidade e capaz de sustentar decisões patrimoniais, contábeis, financeiras, societárias e jurídicas. Quando o patrimônio imobiliário representa uma parcela relevante dos ativos da organização, precisão, segregação e fundamentação técnica deixam de ser diferencial e passam a ser requisito para uma governança patrimonial segura.
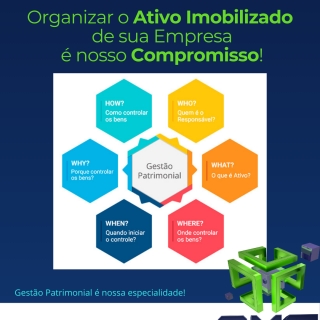
BPO Patrimonial: a forma inteligente de cuidar do Ativo Imobilizado da sua empresa
Em um cenário empresarial cada vez mais competitivo, tempo, foco e confiabilidade das informações tornaram-se ativos estratégicos. É exatamente nesse contexto que o BPO Patrimonial surge como uma solução moderna, eficiente e altamente especializada para empresas que desejam manter o Ativo Imobilizado organizado, atualizado e em conformidade com as normas contábeis, sem desviar esforços do seu core business.
A rotina de uma construtora é marcada por desafios constantes: obras em diferentes localidades, prazos apertados, equipes multidisciplinares, logística intensa e necessidade de investimentos recorrentes. Nesse cenário, um dos maiores riscos está na perda de ativos — máquinas, equipamentos, ferramentas e estruturas físicas que, muitas vezes, se dispersam entre os canteiros sem o devido controle.
E aqui surge a questão central: como evitar que o patrimônio da sua construtora se torne um gargalo financeiro, impactando diretamente a rentabilidade de cada projeto?
A resposta está na combinação entre procedimentos estruturados e o uso de um software de gestão patrimonial confiável, como o da AXS Consultoria Empresarial.
A organização do ativo imobilizado (fixed asset management) é uma das bases para uma gestão financeira eficiente, segura e transparente. Projetos de inventário (inventory) e avaliação de ativos (asset valuation), quando conduzidos corretamente, trazem ganhos que vão desde a melhora nos controles internos até o suporte integral às auditorias externas (external audits). Para que esse tipo de iniciativa alcance seus objetivos, alguns pilares são essenciais: planejamento, metodologia, conformidade com normas contábeis (accounting standards) e o apoio de uma consultoria especializada.
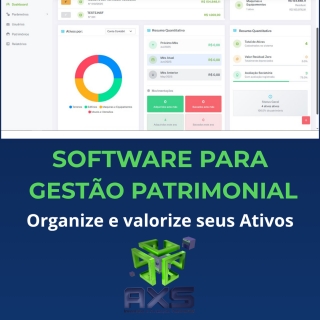
A gestão patrimonial é fundamental para condomínios residenciais e empresariais que buscam controle, transparência e segurança sobre seus ativos. Um inventário detalhado, com a identificação de cada bem, evita perdas e facilita o planejamento financeiro. O Software de Gestão Patrimonial em nuvem da AXS Consultoria permite cadastrar informações completas dos ativos, como data de aquisição, fornecedor, localização, histórico de manutenção, fotos e documentos em PDF. Além disso, elimina os riscos de controles em planilhas Excel, oferecendo acesso rápido, seguro e integrado para síndicos, administradoras e conselhos. Uma solução eficiente para preservar o patrimônio e profissionalizar a gestão condominial.
Inventário do Ativo Imobilizado, porque contratar uma empresa Especializada em Levantamentos Patrimoniais?
Apurar o valuation, ou valor de uma empresa, geralmente envolve a avaliação de diversos aspectos financeiros e estratégicos. Aqui estão algumas estratégias e métodos comuns para apurar o valuation de uma empresa:
Múltiplos de Mercado:
Utilize múltiplos de mercado comparáveis para empresas do mesmo setor.
Exemplos incluem múltiplos P/E (preço/lucro), P/S (preço/vendas) e EV/EBITDA (valor da empresa/EBITDA).
Fluxo de Caixa Descontado (DCF):
Estime os fluxos de caixa futuros da empresa e desconte esses fluxos de caixa para o valor presente.
O DCF é uma abordagem mais detalhada e envolve a consideração do valor do dinheiro no tempo.
Avaliação por Comparable Company Analysis (CCA):
Analise empresas comparáveis para determinar um valor justo para a empresa em questão.
Leve em consideração métricas financeiras, estrutura de capital e outros fatores relevantes.
Avaliação por Comparable Transaction Analysis (CTA):
Analise transações similares que ocorreram recentemente no mercado.
Considere transações de fusões e aquisições, levando em conta a estrutura e o valor dessas transações.
Valor Contábil:
Considere o valor contábil da empresa, que é a diferença entre seus ativos e passivos.
Essa abordagem pode ser útil em setores onde os ativos tangíveis desempenham um papel significativo.
Avaliação por Receitas ou Lucros:
Baseie o valuation em métricas específicas, como receitas ou lucros.
Esta abordagem é comum em startups, onde os múltiplos podem não ser a melhor medida.
Avaliação por Patrimônio Líquido:
Considere o valor do patrimônio líquido da empresa.
Isso é particularmente relevante em casos em que os ativos líquidos da empresa são a principal fonte de valor.
Lembre-se de que, ao apurar o valuation, é essencial considerar o contexto específico da empresa, sua indústria, o ciclo de vida do negócio e as perspectivas futuras. Além disso, é recomendável buscar a orientação de profissionais financeiros, como analistas de investimentos, para obter uma avaliação mais precisa e abrangente.
Fonte: Chat GPT