NOSSO COMPROMISSO

Realizar projetos de organização patrimonial, proporcionando aos clientes a satisfação diante das expectativas com o controle dos bens de ativo imobilizado, atendendo normas técnicas e a legislação vigente!

Realizar projetos de organização patrimonial, proporcionando aos clientes a satisfação diante das expectativas com o controle dos bens de ativo imobilizado, atendendo normas técnicas e a legislação vigente!

solicite um orçamento

Clique no botão acima e entre em contato conosco! Nossa equipe está pronta para lhe atender.

Uncategorized

Avaliação de Maquinas e Equipamentos, a complexidade requer profissionais qualificados!
Uncategorized

Avaliação de Maquinas e Equipamentos, a complexidade requer profissionais qualificados!

A avaliação de máquinas e equipamentos envolve a análise de vários aspectos, incluindo condição física, desempenho, vida útil restante e valor de mercado. Aqui estão algumas etapas que podem ser úteis no processo de avaliação:

Inspeção Física:

Examine visualmente a condição física da máquina ou equipamento.
Verifique se há desgaste, danos ou partes que precisam ser substituídas.
Documentação e Manutenção:

Verifique a documentação relacionada à manutenção, como registros de serviços realizados.
Avalie se a máquina foi mantida regularmente de acordo com as recomendações do fabricante.
Testes de Desempenho:

Realize testes para avaliar o desempenho da máquina em condições operacionais.
Verifique se todos os sistemas e funções estão operando corretamente.
Vida Útil Restante:

Estime a vida útil restante com base na idade, horas de operação e condição geral.
Considere se a tecnologia da máquina está desatualizada em comparação com as opções mais recentes.
Comparação de Preços de Mercado:

Pesquise preços de mercado para máquinas e equipamentos semelhantes.
Considere a depreciação ao longo do tempo.
Avaliação Econômica:

Calcule os custos operacionais anuais, incluindo manutenção, energia e peças de reposição.
Compare esses custos com a aquisição de um equipamento mais recente.
Consulte Especialistas:

Obtenha a opinião de especialistas na área específica da máquina ou equipamento.
Considere contratar um avaliador profissional, se necessário.
Considerações Legais e Normativas:

Certifique-se de que a máquina ou equipamento atende a todas as regulamentações e normas de segurança aplicáveis.
Negociação e Acordo:

Use os resultados da avaliação para fundamentar negociações de preço.
Elabore um acordo claro que inclua todas as condições e termos acordados.
Documentação Final:

Prepare um relatório completo de avaliação, destacando todos os aspectos analisados.
Mantenha registros detalhados para referência futura.
Lembre-se de que a avaliação de máquinas e equipamentos pode variar dependendo do setor e do tipo de equipamento. Se possível, envolva profissionais com experiência específica na área em que a máquina será utilizada.
Fonte: ChatGPT
Trabalhos de Auditoria e as ressalvas com relação a Gestão do Ativo Imobilizado!
Uncategorized

Trabalhos de Auditoria e as ressalvas com relação a Gestão do Ativo Imobilizado!

As auditorias em trabalhos de ativo imobilizado são de grande importância para as organizações por vários motivos. O ativo imobilizado refere-se aos bens de uma empresa que são tangíveis, duradouros e utilizados na operação do negócio, como prédios, máquinas, equipamentos, veículos, entre outros. Aqui estão algumas razões pelas quais as auditorias nesse contexto são cruciais: 1. **Precisão nos Registros Contábeis:**
Fonte: ChatGPT

Recuperação Judicial – porque o Balanço Patrimonial e o Controle do Ativo Imobilizado são fundamentais nesse processo?
Uncategorized

Recuperação Judicial – porque o Balanço Patrimonial e o Controle do Ativo Imobilizado são fundamentais nesse processo?

Recuperação Judicial – porque o Balanço Patrimonial e o Controle do Ativo Imobilizado são fundamentais nesse processo?
669-11-2023
• A Recuperação Judicial como forma de salvar empresas!
• As exigências cada vez mais robustas de documentos
• A validação dos números contábeis
• A representatividade do Ativo Imobilizado no Balanço Patrimonial
• O controle do Ativo Imobilizado como forma de dar consistência a evidenciação dos bens!
• Laudos de Avaliação dos Bens do Ativo Imobilizado desenvolvido por Especialistas!
• Quais as informações devem conter no Laudo de Avaliação do Ativo Imobilizado?
• Porque uma empresa especializada pode fazer total diferença nesse processo?
• Somos a AXS Consultoria Empresarial – Divisão de Ativos

www.axsconsultoria.com.br
https://www.axsconsultoria.com.br/solucoes-em-controle-patrimonial-inventario-patrimonial
Canal Youtube: https://www.youtube.com/channel/UCsLJqA8_7glKeEdlsW–ZHQ
e-mail: contato@axsconsultoria.com.br
+55 (15) 991051487 – (15) 988151487

A importância da Conciliação Físico x Contábil em projetos de Inventário do Ativo Imobilizado!
Uncategorized

A importância da Conciliação Físico x Contábil em projetos de Inventário do Ativo Imobilizado!

• Porque realizar o Inventário Patrimonial?
• Qual a periodicidade para se realizar o Inventario de Ativo Fixo?
• Se faz necessário seguir um planejamento para a realização de um Projeto Patrimonial?
• O que é e porque deve-se realizar a Conciliação Físico x Contábil?
• Porque muitas empresas “pulam” essa etapa (conciliação)?

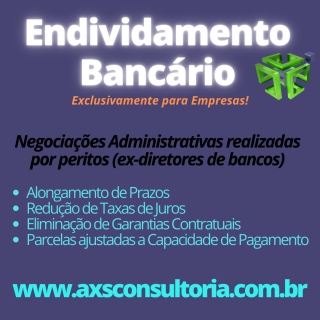
Razões, Erros e Dúvidas com relação ao Endividamento Bancário Empresarial
Uncategorized

Razões, Erros e Dúvidas com relação ao Endividamento Bancário Empresarial

• Facilidade ao Crédito expõem empresas ao Endividamento, sejam com ou sem garantias
• As razões da captação: Giro, Despesas Extraordinárias, Investimentos, entre outros…
• Acompanhar os Resultados, Ponto de Equilíbrio, entre outras informações de Gestão Empresarial
• A falta de visão dos efeitos das parcelas no Fluxo de Caixa futuro

Erros na realização e Dúvidas implantação do Controle do Ativo Imobilizado
Uncategorized

Erros na realização e Dúvidas implantação do Controle do Ativo Imobilizado

• Quais os objetivos na realização do Projeto?
o Inventário Geral ou itens com valores definidos no CPC27
o Como trabalhar a base contábil para então utiliza-la no processo de conciliação
• Definição da equipe própria
o Falta de experiencia em projetos de inventario
o Inexistência de planejamento detalhado das etapas do projeto
o Descontinuidade das equipes
o Prolongamento do prazo de realização e movimentação dos ativos
• Definição das Placas de Identificação
o Para cada tipo de ativo ou ambiente é importante atentar-se ao tipo de placas
o Volume limitado de placas é comum faltar e comprometer o projeto
o Placas com baixa qualidade, predem a impressão e descolam rapidamente, com isso perde-se a identificação dos bens.
• Analise Final de todos os Ativos
o Tratar os bens de forma uniforme
o Realizar a conciliação físico x contábil e tratar de forma correta as sobras físicas e contábeis
o Definir se será ou não atribuído valor as sobras físicas
o Lincar as características dos Ativos as fotos que registram os Ativos
• Bases para a Comparação e Finalização
o Comprar analítico do Ativo inventariado x Base Analítica Contabil x Balancete Contabil
o Quando a base contábil traz informações indecifráveis
o O impacto dos possíveis ajustes contábeis
o Como sumarizar no ajuste final itens e sub itens para deixar o Ativo mais organizado
• Utilizando as informações obtidas no Inventario e Avaliação
o Os ativos que tiveram valores atribuídos podem ou não ser depreciados?
o Quando o bem está totalmente depreciado, e é reavaliado, podemos registrar contabilmente?
o E a depreciação desse ativo pode ser abatida do calculo dos impostos (IRPJ e CSLL)
o É possível utilizar essas informações para decisões gerenciais como a formação do custo dos produtos ou serviços?
o É necessário a confecção de um laudo de avaliação?
o Podemos utilizar a Avaliação sem registrar contabilmente?
• Procedimentos para a continuidade na precisão dos controles
o Realizar o levantamento é uma etapa crucial
o Inventários rotativos são fundamentais para a manutenção e possíveis correções de procedimentos
o Reunião com coordenadores se faz necessária e a cobrança na precisão é essencial
o Procedimentos claros no conceito de ativação específicos a empresa
o Procedimentos de movimentações e comunicação ao Gestor Patrimonial
o Revisão de procedimentos deve ser uma cultura empresarial

Rolar para cima