CPC-27 em prática: como evitar ressalvas de auditoria e fortalecer a governança do ativo imobilizado
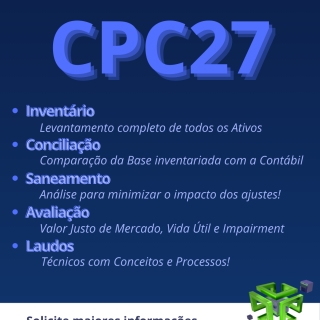
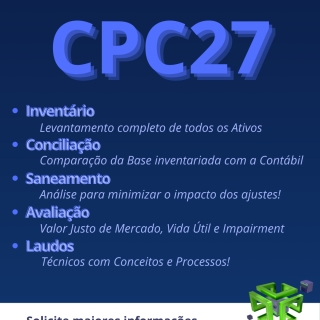
Quando a auditoria externa solicita a adoção do CPC-27, ela está sinalizando um caminho para melhorar transparência (transparency), credibilidade (credibility) e auditabilidade (auditability) do PP&E — Property, Plant and Equipment. Em linguagem prática: alinhar o que existe fisicamente ao que está no balanço, reduzir qualified opinions (ressalvas) e dar base sólida a decisões de capex e manutenção.