NOSSO COMPROMISSO

Realizar projetos de organização patrimonial, proporcionando aos clientes a satisfação diante das expectativas com o controle dos bens de ativo imobilizado, atendendo normas técnicas e a legislação vigente!

Realizar projetos de organização patrimonial, proporcionando aos clientes a satisfação diante das expectativas com o controle dos bens de ativo imobilizado, atendendo normas técnicas e a legislação vigente!

solicite um orçamento

Clique no botão acima e entre em contato conosco! Nossa equipe está pronta para lhe atender.

Inventário e Avaliação Patrimonial

Gestão Patrimonial Hospitalar com Tecnologia AXS
Inventário e Avaliação Patrimonial

Gestão Patrimonial Hospitalar com Tecnologia AXS

A gestão patrimonial no setor médico-hospitalar vai muito além do controle contábil, ela está diretamente ligada à segurança do paciente, à conformidade com órgãos reguladores como a Anvisa e à credibilidade da instituição perante operadoras de saúde e auditorias. Em um ambiente onde os ativos têm alto valor e uso intenso, manter o inventário atualizado e a devida avaliação patrimonial não é uma escolha, mas uma obrigação estratégica. O controle adequado do ativo imobilizado evita perdas financeiras, otimiza investimentos e garante que a infraestrutura esteja sempre pronta para sustentar o cuidado com a vida.

A AXS Consultoria Empresarial se destaca nesse cenário, oferecendo há mais de 13 anos soluções completas e validadas por auditorias. Além da execução técnica de inventário, avaliação e conciliação físico contábil, a empresa também entrega uma poderosa ferramenta digital: um software em nuvem para controle individualizado de ativos, acessível a qualquer hospital, clínica ou laboratório. Com metodologia rigorosa e tecnologia de ponta, a AXS fortalece a governança e a sustentabilidade das instituições de saúde, protegendo seus recursos mais valiosos, humanos, financeiros e patrimoniais.
Inventário e Controle Patrimonial em Construtoras: o que muda quando cada obra é um “mundo” diferente
Inventário e Avaliação Patrimonial

Inventário e Controle Patrimonial em Construtoras: o que muda quando cada obra é um “mundo” diferente

Quem atua na construção civil sabe: o canteiro muda, a equipe muda, o cronograma muda — e os bens acompanham esse ritmo. Equipamentos, ferramentas, formas, andaimes, veículos, contêineres, instrumentação… tudo circula entre obras, bases de apoio e almoxarifados. Nesse cenário, confiar em memória, planilha esparsa ou “controle de portaria” é abrir espaço para perdas, retrabalho e divergências entre o físico e o contábil. É exatamente aqui que um inventário patrimonial bem feito e um controle de ativo imobilizado contínuo deixam de ser “burocracia” e passam a ser alavancas de produtividade e de resultado.

Software para Inventário em Obras: Use com Eficiência
Inventário e Avaliação Patrimonial

Software para Inventário em Obras: Use com Eficiência

A gestão patrimonial no setor da construção civil apresenta desafios únicos: obras em diferentes localidades, ativos circulando entre canteiros e o risco constante de perdas ou duplicidades de compra. Neste contexto, o uso de softwares de inventário patrimonial tem se mostrado uma solução eficaz para garantir controle, rastreabilidade e transparência. A tecnologia permite identificar, rastrear e conciliar ativos em tempo real, trazendo eficiência operacional e apoio robusto para auditorias.

O artigo destaca como o uso de softwares, aliado a placas de identificação adequadas (com QR Code ou RFID), transformou a gestão de ativos em empresas do setor. Casos reais mostram reduções significativas de custos, aprovação de auditorias sem ressalvas e fortalecimento da governança corporativa. Mais do que organização, o inventário digital torna-se um diferencial estratégico para construtoras que desejam crescer com segurança e conformidade.

Balanço de inicialização no imobilizado: quando corrigir é questão de governança
Inventário e Avaliação Patrimonial

Balanço de inicialização no imobilizado: quando corrigir é questão de governança

Até quando conviver com saldos incorretos? O custo da inação é silencioso e crescente. Com a AXS, você executa um balanço de inicialização bem fundamentado, organiza o imobilizado, corrige o que precisa ser corrigido e estabelece rotinas para que o problema não volte. Resultado: demonstrações confiáveis, decisões melhores e uma governança que inspira confiança no mercado. Se quiser, podemos começar pelo diagnóstico sem compromisso e apresentar um plano de ação realista para sua realidade.

Balanço Patrimonial com Saldos Incorretos: Um Risco Silencioso para Sua Empresa. Até Quando?
Inventário e Avaliação Patrimonial

Balanço Patrimonial com Saldos Incorretos: Um Risco Silencioso para Sua Empresa. Até Quando?

Em muitas companhias, o Balanço Patrimonial carrega números que não espelham a realidade operacional. No ativo imobilizado, isso é ainda mais sensível: máquinas que já não existem, bens subavaliados, obras em andamento capitalizadas de forma imprecisa, ou depreciações calculadas como se fossem apenas “alívio fiscal”. Quando o descompasso fica evidente, a resposta madura é colocar em prática um balanço de inicialização — um processo estruturado de saneamento que recompõe saldos, reconcilia o físico com o contábil e reposiciona os ativos nos seus valores economicamente suportáveis, com transparência e rastreabilidade.
Antes de tudo, vale esclarecer um termo que costuma aparecer nessas conversas: deemed cost (ou custo atribuído). Nas normas brasileiras convergidas às IFRS, o custo atribuído é um expediente específico da adoção inicial das IFRS (CPC 37/IFRS 1) — não um atalho que possa ser aplicado a qualquer tempo. Ou seja: ele é permitido na data de transição, como ponto de partida para as novas políticas contábeis. conteudo.cvm.gov.brServiços e Informações do Brasil::Conselho Federal de Contabilidade::

Saldos Incorretos no Balanço Patrimonial: Até Quando?
Inventário e Avaliação Patrimonial

Saldos Incorretos no Balanço Patrimonial: Até Quando?

Gerenciar uma empresa navegando por informações contábeis imprecisas é como pilotar um avião em meio a uma densa neblina, sem instrumentos. As decisões são tomadas com base em suposições, os riscos se multiplicam e o perigo de uma colisão com a dura realidade financeira é iminente. Um dos principais focos de distorção, muitas vezes negligenciado, reside nos saldos do ativo imobilizado.
Muitos gestores se questionam sobre a relevância de um controle patrimonial rigoroso, mas a verdade é que um balanço patrimonial com saldos incorretos, especialmente no que tange aos ativos fixos, pode gerar consequências severas, desde a distorção da base de cálculo de impostos até a apresentação de uma imagem financeira irreal para investidores e credores.

Saldos incorretos na contabilidade – até quando? O caminho AXS para ajustar o Balanço e organizar o imobilizado
Inventário e Avaliação Patrimonial

Saldos incorretos na contabilidade – até quando? O caminho AXS para ajustar o Balanço e organizar o imobilizado

Administrar uma empresa é como navegar em mar aberto: decisões estratégicas precisam ser tomadas com base em informações precisas, como um mapa confiável. Mas o que acontece quando esse mapa – o seu Balanço Patrimonial – está repleto de dados incorretos? A resposta é simples: a empresa navega às cegas, exposta a riscos fiscais, operacionais e de credibilidade que poderiam ser evitados.
Tomar decisões sobre investimentos, financiamentos ou até mesmo sobre a saúde operacional do negócio com base em números que não refletem a realidade é um desafio que nenhum gestor deveria enfrentar. A questão não é se os ajustes se tornarão necessários, mas quando eles se tornarão inadiáveis.

Avaliação de Ativos para Seguro Patrimonial: Não
Inventário e Avaliação Patrimonial

Avaliação de Ativos para Seguro Patrimonial: Não

Quando se trata de seguro patrimonial ligado ao Ativo Imobilizado (máquinas, equipamentos, instalações, edifícios), a pior estratégia é “chutar” valores. Em caso de sinistro, o “chute” pode sair caríssimo: além de underinsurance (seguro abaixo do necessário), há risco de aplicação de cláusula de rateio (co-insurance/average clause), franquias mal dimensionadas e exclusions não identificadas. A solução técnica — e auditável — é a avaliação de ativos para fins de seguro com laudo técnico e analítico completo (com photos/as-is condition), alinhada às melhores práticas do mercado segurador e às normas de engenharia de avaliações.

Implementar o CPC-27 com velocidade, rigor e auditabilidade: a expertise da AXS em projetos de ativo imobilizado no Brasil inteiro
Inventário e Avaliação Patrimonial

Implementar o CPC-27 com velocidade, rigor e auditabilidade: a expertise da AXS em projetos de ativo imobilizado no Brasil inteiro

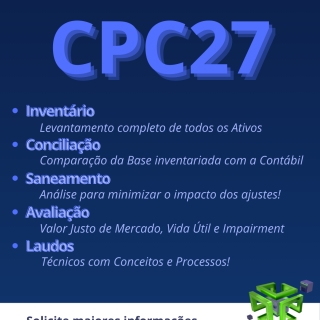
O CPC-27 organiza o ciclo de vida do imobilizado: reconhecimento (recognition), mensuração inicial (initial measurement), mensuração subsequente (subsequent measurement), depreciação (depreciation), baixas (derecognition/write-off) e divulgação (disclosure). Isso exige um fixed assets register (FAR) confiável, useful lives e residual values coerentes com o uso real, e controles internos (internal controls) sobre aquisições, transferências e baixas. O efeito é direto nas notas explicativas e nos audit assertions (existence, completeness, valuation, rights & obligations).

Rolar para cima