
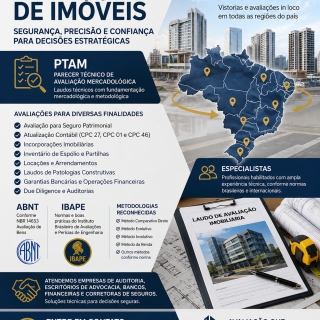
O Papel Estratégico da Engenharia de Avaliações: Rigor Técnico, Normatização e Mitigação de Riscos Corporativos
No dinâmico cenário econômico global, o patrimônio imobiliário representa uma das parcelas mais significativas do ativo de empresas e do inventário de pessoas físicas. A mensuração precisa do valor de mercado (Fair Value) e das condições físicas desses ativos não é apenas uma exigência legal, mas um instrumento crucial para a governança corporativa, compliance e tomada de decisões estratégicas.
Empresas de auditoria (as chamadas Big Four e firmas independentes), escritórios de advocacia, instituições financeiras e corretoras de seguros demandam constantemente relatórios que sigam rigidamente as diretrizes técnicas e legais. A AXS Consultoria Empresarial destaca-se nesse mercado, especializando-se em vistorias e avaliações de imóveis in loco (presenciais) em todo o território nacional, fornecendo o suporte técnico necessário para mitigar riscos e validar transações complexas.
1. Finalidades Corporativas e Pessoais da Avaliação de Imóveis
A necessidade de um laudo de avaliação técnica surge em diversos momentos do ciclo de vida de uma empresa ou na gestão patrimonial familiar:
- Atualização Contábil (Deemed Cost e Impairment Test): Conforme as normas internacionais de contabilidade, as empresas precisam revisar o valor de seus ativos imobilizados (Property, Plant, and Equipment – PP&E). O custo atribuído (Deemed Cost) e o teste de recuperabilidade (Impairment Test) exigem laudos precisos para evitar distorções no balanço patrimonial.
- Avaliação para Seguro (Insurable Value): Determina o valor de reposição do bem para fins de apólice, garantindo que a cobertura seja adequada (evitando o Underinsurance, que prejudica a indenização, ou o Overinsurance, que gera prêmios desnecessariamente altos).
- Incorporações e Fusões e Aquisições (M&A): Em processos de Due Diligence, o valor real dos ativos imobiliários determina a relação de troca de ações ou o preço final de compra de uma companhia.
- Inventário de Espólio e Sucessão Patrimonial: No âmbito jurídico, a divisão justa de bens ou a transição de comando em planejamentos sucessórios familiares exige avaliações incontestáveis para evitar litígios judiciais.
- Locações e Arrendamentos (Lease): Fundamental para ações renovatórias ou revisionais de aluguel, estabelecendo o valor locatício de mercado (Market Rent).
- Laudos de Patologias Construtivas: Vistorias de engenharia diagnóstica que identificam manifestações patológicas (fissuras, infiltrações, falhas estruturais) que impactam diretamente o valor venal e a segurança do imóvel.
2. O Arcabouço Normativo: ABNT, CPC e IFRS
A engenharia de avaliações no Brasil é rigorosamente disciplinada por normas técnicas e comitês contábeis, alinhados com os padrões internacionais.
A Série ABNT NBR 14653
As diretrizes para avaliações de bens são ditadas pela Associação Brasileira de Normas Técnicas (ABNT). A norma NBR 14653 divide-se em várias partes, sendo as principais:
- Parte 1: Procedimentos gerais.
- Parte 2: Avaliação de imóveis urbanos.
- Parte 3: Avaliação de imóveis rurais.
A norma exige que o avaliador especifique o Grau de Fundamentação e o Grau de Precisão do laudo, que variam de I a III, dependendo da quantidade de dados de mercado coletados e do rigor do tratamento estatístico aplicado.
O Pronunciamento Técnico CPC 01 e CPC 27
O Comitê de Pronunciamentos Contábeis (CPC), convergente com as normas internacionais IFRS (International Financial Reporting Standards), dita como as avaliações impactam as demonstrações financeiras:
- CPC 27 (Ativo Imobilizado / IAS 16): Define os critérios para o reconhecimento e mensuração dos ativos imobiliários, permitindo a adoção do método de reavaliação ou do modelo de custo.
- CPC 01 (Redução ao Valor Recuperável de Ativos / IAS 36): Exige que as empresas avaliem periodicamente se há indícios de que seus ativos imobiliários sofreram desvalorização, comparando o valor contábil com o valor de recuperação (maior valor entre o valor de venda líquido e o Value in Use – valor em uso).
3. Metodologias Aplicadas e o PTAM
A escolha da metodologia ideal depende da tipologia do imóvel (residencial, comercial, industrial ou gleba) e da disponibilidade de dados de mercado.
Métodos Definidos pela NBR 14653
- Método Comparativo Direto de Dados de Mercado: É o método preferencial. Identifica o valor do bem por meio da comparação com transações recentes de imóveis similares. Utiliza ferramentas de Inferência Estatística (como a Regressão Linear Múltipla) para homogeneizar as amostras, isolando variáveis como localização, área e padrão construtivo.
- Método Capitalização da Renda (Income Approach): Muito utilizado para imóveis comerciais que geram receita (shoppings, hotéis, lajes corporativas). O valor do imóvel é estimado com base na expectativa de receitas futuras trazidas a valor presente por meio de uma taxa de desconto apropriada (Discounted Cash Flow – DCF).
- Método Evolutivo: Utilizado quando não há dados comparativos diretos (como indústrias específicas). Combina o valor do terreno (obtido por comparação) com o custo de reprodução das benfeitorias, corrigido pela depreciação física e funcional, aplicando-se o fator de comercialização.
- Método Involutivo: Aplicado para a valoração de glebas urbanizáveis ou grandes terrenos, simulando um empreendimento imobiliário hipotético (loteamento ou incorporação) para calcular a viabilidade econômica e o valor residual da terra.
O PTAM (Parecer Técnico de Avaliação Mercadológica)
No ambiente jurídico e imobiliário, o PTAM é o documento oficial instituído pela Resolução 1.066/2007 do CORECI e chancelado por tribunais. É emitido por peritos avaliadores imobiliários para determinar o valor de mercado de um bem em processos de inventário, divórcios, execuções fiscais e ações locatícias, servindo como prova técnica de alta credibilidade institucional.
4. Engenharia Diagnóstica e Laudos de Patologias
Avaliar um imóvel não se limita a analisar o mercado; é preciso avaliar a integridade física do ativo. Os Laudos de Patologias servem como uma auditoria técnica da edificação. Manifestações patológicas como carbonatação do concreto, corrosão de armaduras, recalques diferenciais de fundação e infiltrações graves podem comprometer a vida útil do imóvel e gerar passivos financeiros gigantescos (Capital Expenditure – CAPEX corretivo). A AXS Consultoria realiza vistorias minuciosas in loco para quantificar esses impactos, garantindo que o valor final do laudo reflita a real depreciação física do bem.
5. Grandes Nomes e Especialistas na Área
O desenvolvimento da engenharia de avaliações e da perícia de engenharia no Brasil e no mundo foi pavimentado por profissionais que uniram a matemática financeira à engenharia civil.
Radegaz Nasser
Engenheiro civil e uma das maiores referências em engenharia de avaliações no Brasil. Autor de livros seminais sobre inferência estatística aplicada à avaliação de imóveis urbanos. Nasser foi pioneiro em introduzir modelos matemáticos rigorosos e o uso de softwares de regressão linear múltiplos no mercado brasileiro, elevando o padrão técnico das avaliações judiciais e transformando a forma como a NBR 14653 estrutura seus graus de fundamentação.
Eng. Osório Accioly Ayres
Renomado especialista em perícias de engenharia e avaliações de bens, com vasta contribuição para o Instituto Brasileiro de Avaliações e Perícias de Engenharia (IBAPE). Sua atuação focou na padronização de laudos e na disseminação de metodologias científicas para a valoração de grandes complexos industriais e infraestruturas urbanas, servindo como base para os critérios de auditoria utilizados por grandes bancos nacionais.
David Ricardo (Perspectiva Histórica Internacional)
Embora economista clássico do século XIX, sua Teoria da Renda da Terra (Theory of Ground Rent) ainda fundamenta o princípio da localização na engenharia de avaliações moderna. Ricardo demonstrou que o valor da terra é determinado pela sua produtividade e localização geográfica, conceito que evoluiu para o que os avaliadores modernos chamam de princípio do "Maior e Melhor Uso" (Highest and Best Use).
6. A Atuação da AXS Consultoria Empresarial
Realizar avaliações imobiliárias em um país com dimensões continentais como o Brasil exige capilaridade, estrutura logística e uniformidade técnica. Diferentes regiões apresentam dinâmicas de mercado completamente distintas — o valor do metro quadrado corporativo na Avenida Faria Lima, em São Paulo, responde a variáveis totalmente diversas de uma área industrial no Nordeste ou de uma fronteira agrícola no Centro-Oeste.
A AXS Consultoria Empresarial soluciona essa complexidade realizando vistorias in loco em todo o território nacional. Essa presença física e detalhada garante a precisão do diagnóstico patrimonial, eliminando distorções comuns em avaliações puramente cartoriais ou remotas. Ao alinhar engenharia de ponta, tratamento estatístico, conhecimento profundo das normas CPC/ABNT e uma visão focada nas demandas de auditores, advogados e seguradoras, a AXS consolida-se como um parceiro estratégico indispensável para a governança e proteção do patrimônio corporativo brasileiro.
AXS Consultoria Empresarial
- AXS Consultoria Empresarial – HUB de Soluções Patrimoniais
- Projetos em todo território nacional, atendendo normas técnicas (ABNT, IBAPE, CPC01, CPC27 e CPC46) além das leis 6404/76 e 11638/07.
- São mais de 14 anos realizando projetos para Grandes Grupos Empresariais e sempre validados pelas Auditorias.
- Nossos Serviços:
- Inventário Geral CPC27
- Avaliação da Vida Útil CPC27
- Avaliação do Valor Residual CPC27
- Avaliação do Valor Justo de Mercado CPC46
- Recuperabilidade de Ativos – Teste de Impairment CPC01 IAS 36
- Avaliação de Imóveis para fins de: Garantia Financeira, Processual, Ajustes na Contabilidade, Processos de Incorporação, Laudos de Patologia para Arrendamentos e Aluguéis
- Valuation – Avaliação de Empresas
- BPO Patrimonial
- Software de Gestão Patrimonial
- Software de Rastreio de Ativos em Tempo Real
- www.axsconsultoria.com.br
- www.testedeimpairment.com.br
- www.placadeativofixo.com.br
- https://www.axsconsultoria.com.br/solucoes-em-controle-patrimonial-inventario-patrimonial
- e-mail: contato@axsconsultoria.com.br
- +55 (15) 991051487 – (15) 988151487
- Diretoria: Walber Almeida Xavier de Sousa, Lucas Moreira Xavier de Sousa, e Leonardo Moreira Xavier de Sousa