
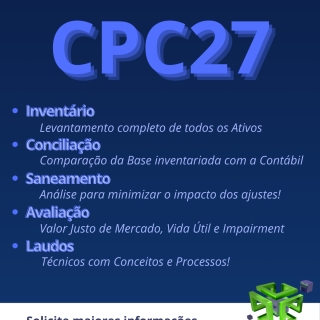
Compliance Patrimonial e CPC 27: Diretrizes Práticas para Garantir Conformidade e Transparência na Gestão do Ativo Imobilizado
No atual cenário corporativo, onde auditorias externas, controles internos e governança corporativa estão sob constante escrutínio, a conformidade com o CPC 27 – Ativo Imobilizado deixou de ser apenas uma exigência técnica para se tornar um pilar do compliance contábil e financeiro.
Empresas que buscam manter uma base patrimonial íntegra e auditável precisam adotar práticas sólidas de identificação, mensuração e controle dos ativos fixos.
A seguir, apresentamos dez diretrizes estratégicas, estruturadas como um roteiro de compliance patrimonial, que asseguram aderência total ao CPC 27 e às normas de auditoria aplicáveis (CPC 01, CPC 46, ABNT e IBAPE).
1. Levantamento Patrimonial e Identificação de Bens
O primeiro passo do compliance patrimonial é a identificação física e contábil dos ativos imobilizados.
Devem ser incluídos todos os bens tangíveis utilizados na operação da empresa — máquinas, equipamentos, móveis, edificações, veículos e sistemas.
A ausência de um inventário patrimonial atualizado é uma das principais não conformidades apontadas em auditorias.
Recomenda-se o uso de etiquetas com QR Code ou RFID, relatórios fotográficos e cruzamento com o registro contábil para garantir rastreabilidade e evidência documental.
2. Reconhecimento Inicial e Classificação Contábil
Para estar em conformidade com o CPC 27 (itens 15 e 16), o ativo deve ser reconhecido pelo custo de aquisição: valor pago acrescido dos gastos diretamente atribuíveis à colocação em funcionamento (frete, instalação, honorários técnicos, testes).
É essencial distinguir entre bens imobilizados, intangíveis e de consumo, evitando erros de classificação que impactam balanços e indicadores de auditoria.
Toda inclusão de ativo deve ser suportada por documentação comprobatória — notas fiscais, contratos e laudos técnicos.
3. Definição de Políticas Internas de Vida Útil e Valor Residual
A vida útil econômica e o valor residual são parâmetros críticos de compliance.
Devem ser definidos com base em critérios técnicos e laudos de engenharia de avaliação, conforme as normas da ABNT NBR 14653-1 e do IBAPE.
Essas políticas devem constar no manual de controle patrimonial da empresa, assegurando padronização e transparência para auditores e órgãos fiscalizadores.
4. Escolha e Documentação do Método de Depreciação
O método de depreciação deve refletir o padrão de consumo dos benefícios econômicos de cada ativo.
Os métodos aceitos são:
- Linear, mais comum em ambientes administrativos;
- Unidades produzidas, aplicado em indústrias e plantas fabris;
- Saldos decrescentes, para equipamentos com maior desgaste inicial.
A escolha deve estar formalmente documentada em política contábil interna, aprovada pela administração, garantindo transparência e rastreabilidade em auditorias.
5. Registro e Monitoramento Contábil Automatizado
Para assegurar integridade e rastreabilidade das informações, é recomendável o uso de um software de gestão patrimonial em nuvem.
Sistemas desse tipo permitem:
- Cálculo automático da depreciação;
- Integração com o ERP contábil;
- Controle de movimentações e baixas;
- Emissão de relatórios auditáveis.
Essa automação minimiza erros humanos e comprova eficiência nos controles internos exigidos pela governança corporativa.
6. Revisões e Atualizações Periódicas
A conformidade exige que a vida útil, valor residual e método de depreciação sejam revisados anualmente.
Mudanças tecnológicas, reformas, ampliações ou desgaste prematuro devem ser refletidos nas demonstrações financeiras.
Essas revisões devem ser formalmente documentadas, acompanhadas de laudos técnicos e pareceres contábeis, evidenciando a diligência da gestão perante auditorias externas (Big4).
7. Avaliação de Impairment e Testes de Recuperabilidade
A norma CPC 01 – Redução ao Valor Recuperável de Ativos deve ser aplicada em conjunto com o CPC 27.
Sempre que houver indícios de desvalorização, obsolescência, sinistro ou descontinuidade operacional, a empresa deve calcular o valor recuperável (valor justo líquido de venda ou valor em uso).
Se o valor contábil for superior, a diferença deve ser reconhecida como perda por impairment, garantindo transparência e aderência aos princípios de prudência contábil.
8. Gestão de Custos Subsequentes e Investimentos
Manutenções de rotina devem ser registradas como despesas operacionais, enquanto melhorias e ampliações que aumentem a vida útil ou a capacidade do ativo devem ser ativadas.
A separação entre gasto e investimento é um ponto sensível nas auditorias de compliance e deve estar claramente definida em política contábil e validada pela controladoria.
9. Conciliação Físico-Contábil e Evidências de Controle
A conciliação entre o registro contábil e o inventário físico é um dos principais pilares do compliance patrimonial.
Empresas em conformidade realizam inventários periódicos, relatórios de sobras e faltas, e revisões de centros de custo.
Essas evidências asseguram a existência física e a correta mensuração dos ativos, além de reforçar a confiabilidade das demonstrações financeiras perante órgãos de controle e investidores.
10. Procedimentos de Baixa e Alienação de Ativos
A baixa deve ocorrer quando o ativo é vendido, inservível, sucateado ou deixa de gerar benefícios econômicos.
O registro contábil deve eliminar o custo e a depreciação acumulada, reconhecendo o ganho ou perda na DRE (Demonstração do Resultado do Exercício).
Documentar o processo de alienação é parte essencial da trilha de auditoria exigida pelo compliance patrimonial, prevenindo riscos de fraudes e inconsistências.
Compliance Patrimonial: Uma Ferramenta de Governança e Credibilidade
Empresas que aplicam corretamente o CPC 27 não apenas cumprem uma norma técnica, mas constroem uma base sólida de governança corporativa.
O controle patrimonial estruturado garante segurança informacional, confiabilidade das demonstrações contábeis e transparência nas auditorias internas e externas.
Adotar práticas de compliance patrimonial é, portanto, investir em credibilidade institucional, prevenindo riscos fiscais, contábeis e reputacionais.
Softwares especializados, como o da AXS Consultoria Empresarial, tornam essa adequação mais simples e acessível, automatizando a gestão do ativo imobilizado, o cálculo de depreciação e os relatórios de conformidade — tudo em nuvem, com rastreabilidade total e aderência às normas CPC, ABNT e IBAPE.