NOSSO COMPROMISSO

Realizar projetos de organização patrimonial, proporcionando aos clientes a satisfação diante das expectativas com o controle dos bens de ativo imobilizado, atendendo normas técnicas e a legislação vigente!

Realizar projetos de organização patrimonial, proporcionando aos clientes a satisfação diante das expectativas com o controle dos bens de ativo imobilizado, atendendo normas técnicas e a legislação vigente!

solicite um orçamento

Clique no botão acima e entre em contato conosco! Nossa equipe está pronta para lhe atender.

Inventário e Avaliação Patrimonial

Controle do Ativo Imobilizado – sua empresa se beneficia dessa Gestão?
Inventário e Avaliação Patrimonial

Controle do Ativo Imobilizado – sua empresa se beneficia dessa Gestão?

A administração eficiente do ativo imobilizado é crucial para garantir a saúde financeira e operacional de uma empresa. Aqui estão algumas dicas importantes para essa gestão:

1. Inventário e Registro
Inventário Completo: Realize um inventário completo de todos os ativos imobilizados. Mantenha registros detalhados, incluindo data de aquisição, custo, vida útil, localização e estado.
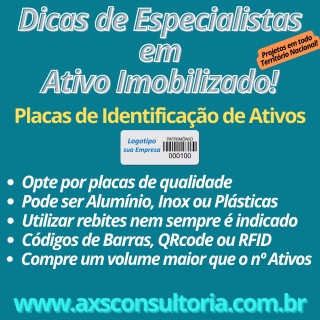
Etiquetas e Codificação: Use etiquetas e códigos de barras para identificar e rastrear facilmente cada ativo.
2. Manutenção e Conservação
Plano de Manutenção Preventiva: Desenvolva e implemente um plano de manutenção preventiva para prolongar a vida útil dos ativos e evitar falhas inesperadas.
Registros de Manutenção: Mantenha registros detalhados de todas as atividades de manutenção realizadas, incluindo custos e datas.
3. Avaliação e Depreciação
Métodos de Depreciação: Utilize métodos de depreciação adequados que reflitam corretamente o consumo do valor dos ativos ao longo do tempo.
Reavaliação de Ativos: Periodicamente, reavalie os ativos para ajustar seu valor contábil conforme necessário, refletindo mudanças no mercado ou nas condições do ativo.
4. Compliance e Normas Contábeis
Adesão às Normas: Garanta que a gestão de ativos imobilizados esteja em conformidade com as normas contábeis aplicáveis, como o IFRS (International Financial Reporting Standards) ou o GAAP (Generally Accepted Accounting Principles).
Auditorias Regulares: Realize auditorias internas regulares para verificar a precisão dos registros e a conformidade com as políticas da empresa.
5. Tecnologia e Sistemas de Informação
Sistemas de Gestão de Ativos: Utilize sistemas de gestão de ativos para monitorar, gerenciar e otimizar o uso dos ativos imobilizados.
Integração de Dados: Integre a gestão de ativos com outros sistemas da empresa, como ERP (Enterprise Resource Planning), para uma visão holística e otimizada.
6. Segurança e Proteção
Seguros: Mantenha seguros adequados para proteger os ativos contra perdas e danos.
Controle de Acesso: Implemente controles de acesso rigorosos para garantir que apenas pessoas autorizadas possam manusear ou utilizar determinados ativos.
7. Planejamento e Orçamento
Planejamento de Substituição: Desenvolva um plano para a substituição de ativos no fim de sua vida útil, evitando interrupções nas operações.
Orçamento de Capital: Inclua a aquisição e manutenção de ativos no orçamento de capital da empresa, assegurando a disponibilidade de recursos.
8. Treinamento e Capacitação
Capacitação de Funcionários: Ofereça treinamento contínuo para os funcionários responsáveis pela gestão e manutenção dos ativos.
Conscientização: Promova a conscientização sobre a importância da boa gestão dos ativos imobilizados entre todos os colaboradores da empresa.
9. Análise de Desempenho
Indicadores de Desempenho: Utilize indicadores de desempenho (KPIs) para monitorar a eficiência e a eficácia da gestão dos ativos.
Revisão Contínua: Realize revisões periódicas das práticas de gestão de ativos para identificar áreas de melhoria e implementar mudanças conforme necessário.
Seguir essas práticas pode ajudar a empresa a maximizar o valor dos seus ativos imobilizados, melhorar a eficiência operacional e garantir a sustentabilidade financeira a longo prazo.
Fonte: ChatGPT
Levantamentos de Bens para Seguro Patrimonial
Inventário e Avaliação Patrimonial

Levantamentos de Bens para Seguro Patrimonial

Fazer o seguro patrimonial é uma prática essencial para empresas de qualquer porte. Aqui estão algumas razões importantes para isso:

Proteção Contra Perdas Financeiras: O seguro patrimonial cobre danos causados por eventos como incêndios, furtos, vandalismo, desastres naturais (tempestades, enchentes, terremotos) e outros incidentes. Isso ajuda a empresa a evitar perdas financeiras significativas que poderiam comprometer sua operação.

Continuidade dos Negócios: Em caso de sinistro, o seguro patrimonial pode garantir que a empresa tenha os recursos necessários para se recuperar rapidamente e retomar suas atividades. Isso é crucial para manter a continuidade dos negócios e minimizar o impacto financeiro e operacional.

Proteção dos Bens da Empresa: O seguro cobre uma ampla gama de ativos da empresa, incluindo imóveis, equipamentos, mobiliário, estoques e outros bens materiais. Isso garante que a empresa possa reparar ou substituir esses bens sem incorrer em custos imprevistos.

Responsabilidade Civil: Muitas apólices de seguro patrimonial também incluem cobertura de responsabilidade civil, que protege a empresa contra reivindicações de terceiros por danos materiais ou corporais ocorridos nas suas instalações.

Credibilidade e Confiabilidade: Ter um seguro patrimonial demonstra que a empresa é responsável e proativa na gestão de riscos. Isso pode aumentar a confiança de clientes, fornecedores e parceiros de negócios.

Obrigações Contratuais e Legais: Algumas empresas são obrigadas por lei ou por contrato a manter seguros patrimoniais. Por exemplo, contratos de locação de imóveis comerciais frequentemente exigem que o locatário mantenha um seguro adequado para proteger o imóvel.

Tranquilidade para os Proprietários e Funcionários: Saber que a empresa está protegida contra diversos riscos proporciona tranquilidade tanto para os proprietários quanto para os funcionários, permitindo que se concentrem em suas atividades sem a preocupação constante com possíveis perdas catastróficas.

Em resumo, o seguro patrimonial é uma ferramenta fundamental para a gestão de riscos e a proteção financeira de uma empresa, ajudando a garantir sua estabilidade e continuidade em situações adversas.
Fonte: ChatGPT

Avaliação de Bens para Leilão
Inventário e Avaliação Patrimonial

Avaliação de Bens para Leilão

Avaliar ativos com o objetivo de leilão envolve uma série de etapas e considerações para garantir que os valores atribuídos sejam precisos e justos. Aqui estão algumas diretrizes e métodos comuns usados para essa finalidade:

1. Identificação do Ativo
Descrição Detalhada: Identificar claramente o ativo, incluindo características físicas, especificações técnicas, estado de conservação e qualquer documentação associada.
Histórico: Considerar o histórico do ativo, como uso anterior, manutenção realizada, e vida útil restante.
2. Métodos de Avaliação
Existem vários métodos de avaliação, cada um adequado a diferentes tipos de ativos:

A. Método de Comparação de Mercado
Pesquisa de Preços: Comparar o ativo com outros semelhantes que foram recentemente vendidos ou estão à venda no mercado.
Análise de Mercado: Ajustar os preços de comparação para refletir diferenças em características, condição, localização e data de venda.
B. Método de Custo
Custo de Substituição: Calcular quanto custaria substituir o ativo por um novo ou similar, ajustado para depreciação e obsolescência.
Custo de Reprodução: Estimar o custo de recriar o ativo exato em suas condições originais.
C. Método de Renda
Fluxo de Caixa Descontado: Para ativos que geram renda, calcular o valor presente dos fluxos de caixa futuros que o ativo pode gerar.
Taxas de Capitalização: Aplicar uma taxa de capitalização ao rendimento líquido esperado para determinar o valor do ativo.
3. Análise de Depreciação
Depreciação Física: Considerar o desgaste físico e a deterioração do ativo.
Depreciação Funcional: Analisar a obsolescência tecnológica e a adequação do ativo às necessidades atuais.
Depreciação Econômica: Avaliar a viabilidade econômica do ativo no contexto do mercado atual.
4. Consultoria Especializada
Peritos Avaliadores: Utilizar serviços de avaliadores profissionais que tenham expertise específica no tipo de ativo em questão.
Relatórios de Avaliação: Obter relatórios detalhados que documentem o processo de avaliação e justifiquem os valores atribuídos.
5. Considerações Legais e Regulatórias
Conformidade: Assegurar que o processo de avaliação esteja em conformidade com as normas e regulamentos aplicáveis.
Documentação: Manter registros precisos e completos de todas as etapas do processo de avaliação.
6. Preparação para o Leilão
Marketing e Divulgação: Anunciar o leilão de forma eficaz para atrair o maior número possível de potenciais compradores.
Condições de Venda: Definir claramente os termos e condições do leilão, incluindo formas de pagamento, prazos e responsabilidades.
7. Análise de Riscos
Avaliação de Mercado: Considerar as condições atuais do mercado e possíveis flutuações de valor.
Contingências: Estar preparado para contingências, como falta de interessados ou ofertas abaixo do esperado.
Exemplos Práticos
Bens Imóveis: Avaliação de imóveis geralmente utiliza o método de comparação de mercado e análise de depreciação.
Equipamentos Industriais: Pode-se usar uma combinação do método de custo e comparações de mercado, além de avaliar a vida útil remanescente.
Obras de Arte e Colecionáveis: Normalmente, o método de comparação de mercado é predominante, considerando a singularidade e demanda específica.
Realizar uma avaliação precisa requer uma abordagem cuidadosa e meticulosa, envolvendo várias etapas e a consideração de diversos fatores. Utilizar profissionais qualificados e metodologias reconhecidas pode ajudar a alcançar resultados mais confiáveis e justos no contexto de leilões.

O Ativo Imobilizado e o Balanço de Inicialização
Inventário e Avaliação Patrimonial

O Ativo Imobilizado e o Balanço de Inicialização

Ativo Imobilizado
Ativo Imobilizado refere-se aos bens e direitos tangíveis que são utilizados na produção de bens ou serviços, para aluguel a terceiros, ou para fins administrativos, e que são esperados para uso por mais de um exercício social. Exemplos incluem imóveis, veículos, máquinas, equipamentos, móveis, entre outros.

Características do Ativo Imobilizado:
Tangibilidade: São ativos físicos.
Longa Duração: São utilizados por mais de um período contábil.
Uso na Operação: São usados para a operação da empresa, não para venda.
Depreciação: São sujeitos a depreciação, exceto terrenos que geralmente não depreciam.
Balanço Patrimonial de Inicialização
O Balanço Patrimonial de Inicialização (ou Balanço Patrimonial Inicial) é o primeiro balanço elaborado pela empresa, que apresenta a situação patrimonial no momento da constituição da empresa. Ele inclui o levantamento de todos os ativos, passivos e o patrimônio líquido no início das atividades da empresa.

Estrutura do Balanço Patrimonial de Inicialização:
Ativos: Todos os bens e direitos da empresa.

Ativo Circulante: Disponível e realizável a curto prazo (caixa, bancos, estoques, contas a receber, etc.).
Ativo Não Circulante: Realizável a longo prazo, incluindo investimentos, imobilizado e intangível.
Ativo Imobilizado: Máquinas, equipamentos, imóveis, veículos, etc.
Passivos: Todas as obrigações da empresa.

Passivo Circulante: Dívidas e obrigações a curto prazo (contas a pagar, salários, empréstimos de curto prazo, etc.).
Passivo Não Circulante: Dívidas e obrigações a longo prazo (empréstimos de longo prazo, provisões, etc.).
Patrimônio Líquido: Capital próprio da empresa.

Capital Social: Aportes dos sócios ou acionistas.
Reservas: Valores retidos para fins específicos (reservas de lucro, reservas de capital).
Lucros ou Prejuízos Acumulados: Resultados acumulados de exercícios anteriores.
Exemplo de Balanço Patrimonial de Inicialização:
Balanço Patrimonial Data: [Data de Constituição]
Ativos
Ativo Circulante
– Caixa e Bancos [Valor]
– Contas a Receber [Valor]
– Estoques [Valor]
Total Ativo Circulante [Total]
Ativo Não Circulante
– Ativo Imobilizado
— Terrenos [Valor]
— Edifícios [Valor]
— Máquinas e Equipamentos [Valor]
Total Ativo Imobilizado [Total]
Total Ativo Não Circulante [Total]
Total dos Ativos [Total]
Passivos e Patrimônio Líquido
Passivo Circulante
– Fornecedores [Valor]
– Empréstimos a Curto Prazo [Valor]
Total Passivo Circulante [Total]
Passivo Não Circulante
– Empréstimos a Longo Prazo [Valor]
Total Passivo Não Circulante [Total]
Total dos Passivos [Total]
Patrimônio Líquido
– Capital Social [Valor]
– Reservas [Valor]
– Lucros/Prejuízos Acumulados [Valor]
Total do Patrimônio Líquido [Total]
Total dos Passivos e Patrimônio Líquido [Total]
Este é um exemplo simplificado para ilustrar a estrutura básica de um Balanço Patrimonial de Inicialização. As contas e valores específicos variam conforme a empresa e sua situação financeira inicial.
Fonte ChatGPT

Governança Empresarial, Controle do Ativo Imobilizado e a Formação de Custos
Inventário e Avaliação Patrimonial

Governança Empresarial, Controle do Ativo Imobilizado e a Formação de Custos

A combinação de gestão empresarial e gestão patrimonial é essencial para garantir o sucesso e a sustentabilidade de uma organização a longo prazo.

A gestão empresarial abrange uma série de atividades relacionadas à administração eficiente de uma empresa, incluindo planejamento estratégico, gestão de recursos humanos, operações, marketing, finanças e controle. É fundamental para garantir que a empresa opere de forma eficiente, seja competitiva no mercado e alcance seus objetivos de negócios.

Por outro lado, a gestão patrimonial refere-se à administração dos ativos e passivos de uma empresa, incluindo propriedades, investimentos, equipamentos e outras formas de capital. Isso envolve a avaliação, a proteção e a otimização do patrimônio da empresa, garantindo que os recursos sejam utilizados de forma eficaz e que os riscos sejam gerenciados adequadamente.

Ao combinar essas duas áreas de gestão, uma empresa pode maximizar o valor de seus ativos, mitigar riscos financeiros e operacionais, e tomar decisões estratégicas mais informadas. Por exemplo, uma empresa pode usar técnicas de gestão patrimonial para otimizar o uso de seus recursos financeiros e investimentos, enquanto a gestão empresarial pode garantir que esses recursos sejam alocados de acordo com a estratégia de negócios da empresa.

Em resumo, a combinação de gestão empresarial e gestão patrimonial é fundamental para o sucesso de uma empresa, ajudando-a a crescer de forma sustentável, aprimorar sua eficiência operacional e proteger seu patrimônio ao longo do tempo.

13 Pontos Importantes em Projetos de Gestão Patrimonial!
Inventário e Avaliação Patrimonial

13 Pontos Importantes em Projetos de Gestão Patrimonial!

13 Pontos Importantes em Projetos de Gestão Patrimonial!
• O detalhamento do planejamento
• A reunião de Kick-off envolvendo gestores
• A definição das etapas e prazos
• Placas de Identificação – tecnologia, qualidade e volume
• Pré-definição das informações catalogadas
• A auditoria do projeto
• O desencontro de informações nos relatórios finais
• A conciliação como ferramenta de precisão
• As informações para ajustes na Contabilidade
• Redigir ou atualizar os procedimentos
• A Avaliação Patrimonial como como ferramenta de transparência a Governança
• A inexistência de laudos conclusivos
• A finalização sem credibilidade ou a não conclusão do projeto

Rolar para cima