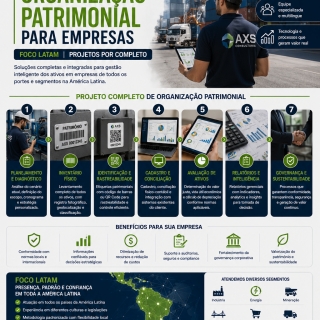
NOSSO COMPROMISSO

Realizar projetos de organização patrimonial, proporcionando aos clientes a satisfação diante das expectativas com o controle dos bens de ativo imobilizado, atendendo normas técnicas e a legislação vigente!

Realizar projetos de organização patrimonial, proporcionando aos clientes a satisfação diante das expectativas com o controle dos bens de ativo imobilizado, atendendo normas técnicas e a legislação vigente!

solicite um orçamento

Clique no botão acima e entre em contato conosco! Nossa equipe está pronta para lhe atender.

Inventário e Avaliação Patrimonial

A Importância Estratégica do Controle de Ativos: O Case de Sucesso da AXS Consultoria na Doces Bálsamo
Inventário e Avaliação Patrimonial

A Importância Estratégica do Controle de Ativos: O Case de Sucesso da AXS Consultoria na Doces Bálsamo

À medida que uma empresa cresce, aumenta também a complexidade de administrar aquilo que sustenta fisicamente sua operação: máquinas, equipamentos, instalações, móveis, veículos, equipamentos de tecnologia, utensílios e demais bens que integram o ativo imobilizado.

Esse desafio se torna ainda mais relevante em empresas familiares consolidadas, que atravessaram décadas de crescimento, ampliações, aquisições e transformações operacionais. Ao longo dos anos, movimentações de bens, substituições, reformas, transferências entre setores, baixas e novos investimentos podem fazer com que o cadastro patrimonial deixe de representar com precisão aquilo que realmente existe fisicamente.

Foi dentro desse contexto que a AXS Consultoria Empresarial concluiu recentemente um importante projeto de organização patrimonial na Doces Bálsamo, tradicional empresa do segmento alimentício localizada no município de Dumont, interior do Estado de São Paulo.

Com mais de 30 anos de história e uma relevante estrutura operacional, a Bálsamo vem buscando aperfeiçoar continuamente seus processos de gestão e avançar em práticas relacionadas à Corporate Governance, controles internos e geração de informações mais confiáveis para seus gestores.

E um dos pontos fundamentais desse processo passa exatamente pelo ativo imobilizado.
Case Doces Bálsamo: organização patrimonial como base para governança, indicadores e tomada de decisão
Inventário e Avaliação Patrimonial

Case Doces Bálsamo: organização patrimonial como base para governança, indicadores e tomada de decisão

Em um cenário corporativo globalizado e altamente competitivo, a adoção de práticas sólidas de Corporate Governance (Governança Corporativa) deixou de ser um mero diferencial para se tornar um pré-requisito fundamental de sustentabilidade e crescimento. Para que conselhos de administração e diretorias executivas possam traçar diretrizes assertivas, as decisões precisam ser embasadas em dados precisos e em Key Performance Indicators (KPIs) confiáveis. Nesse contexto, a gestão rigorosa do Fixed Assets (Ativo Imobilizado) desponta como um dos pilares mais críticos para a saúde financeira e operacional de qualquer organização.
Muitas empresas subestimam o impacto do ativo imobilizado em seus balanços patrimoniais. Contudo, manter a base de ativos desatualizada gera distorções significativas no patrimônio líquido, afeta o cálculo da depreciação, compromete a análise de Return on Assets (ROA) e expõe a companhia a riscos de Compliance contábil e tributário. Para ilustrar a magnitude e os benefícios de um projeto de organização patrimonial conduzido com excelência técnica, apresentamos o recente Case de Sucesso conduzido pela AXS Consultoria Empresarial na Doces Bálsamo, uma empresa familiar de grande expressão nacional.

タイトル:ブラジルにおける日系企業の固定資産管理と減損テスト:本社が安心できるガバナンス強化に向けた戦略的パートナー はじめに:ブラジルビジネスにおける見えないリスクと直ï
Inventário e Avaliação Patrimonial

タイトル:ブラジルにおける日系企業の固定資産管理と減損テスト:本社が安心できるガバナンス強化に向けた戦略的パートナー はじめに:ブラジルビジネスにおける見えないリスクと直ï

南米最大の経済規模を誇るブラジルにおいて、日本企業が事業を展開する際、最も頭を悩ませる問題の一つが「複雑な税務・会計制度」です。ブラジルに拠点を置く日系企業の経営幹部、あるいは日本本社からブラジル事業を統括するエグゼクティブにとって、現地法人の財務状況を正確に把握し、国際会計基準(IFRS)に準拠した透明性の高い報告を日本本社へ行うことは、強力なコーポレートガバナンスを維持する上で不可欠な任務です。

その中で、見落とされがちでありながら企業の財務諸表に甚大な影響を与えるのが「固定資産管理(Ativo Imobilizado)」の適正化と、「減損テスト(Impairment Test / Teste de Recuperabilidade)」の実施です。

Gestão Patrimonial e Depreciação em Condomínios: A Segurança Jurídica e a Valorização Através do Código Civil
Inventário e Avaliação Patrimonial

Gestão Patrimonial e Depreciação em Condomínios: A Segurança Jurídica e a Valorização Através do Código Civil

Administrar um condomínio vai muito além de controlar entradas e saídas financeiras, pagar fornecedores, acompanhar a inadimplência e apresentar os extratos bancários no final de cada exercício.

Um condomínio pode administrar, ao longo dos anos, um patrimônio relevante composto por móveis, equipamentos, computadores, sistemas de segurança, aparelhos de academia, bombas, motores, ferramentas, equipamentos de manutenção, eletrodomésticos, equipamentos das áreas de lazer e inúmeros outros bens adquiridos com recursos dos próprios condôminos.

Surge, então, uma questão importante: quem está controlando esse patrimônio?

A legislação brasileira estabelece responsabilidades claras para quem exerce a administração condominial.

O artigo 1.348, inciso VIII, do Código Civil, Lei nº 10.406/2002, estabelece entre as competências do síndico o dever de “prestar contas à assembleia, anualmente e quando exigidas”.

O mesmo artigo também atribui ao síndico a responsabilidade de diligenciar a conservação e a guarda das partes comuns e zelar pelos serviços de interesse dos possuidores. Portanto, embora a legislação não determine expressamente a realização de um inventário patrimonial ou a contratação de um software de controle de ativos, existe uma relação evidente entre administrar adequadamente os recursos do condomínio e conhecer os bens adquiridos com esses recursos.

Prestação de contas em condomínios: por que a gestão patrimonial também deve fazer parte dessa responsabilidade
Inventário e Avaliação Patrimonial

Prestação de contas em condomínios: por que a gestão patrimonial também deve fazer parte dessa responsabilidade

A administração de condomínios passou por uma transformação radical nas últimas décadas. O que antes era gerido de forma amadora, focado apenas no rateio de despesas do mês, hoje exige o rigor, a transparência e a conformidade de uma verdadeira gestão corporativa. Condomínios modernos são complexos, abrigando infraestruturas que valem milhões — desde sistemas de segurança de alta tecnologia e elevadores ultramodernos até áreas de lazer equipadas com maquinário de ponta.

Neste cenário, a responsabilidade civil e criminal dos gestores condominiais (síndicos, conselhos fiscais e administradoras) tornou-se muito mais severa. Um dos pontos mais críticos e frequentemente negligenciados dessa gestão é a correta prestação de contas amparada no controle e na depreciação do patrimônio físico.

Este artigo detalha como o Código Civil Brasileiro fundamenta a exigência de uma prestação de contas transparente, como a depreciação de ativos impacta a saúde financeira do condomínio e, principalmente, como a implementação de um inventário físico aliado a um software de gestão patrimonial pode blindar síndicos e conselhos, garantindo a tranquilidade dos condôminos.

Como a Gestão do Ativo Imobilizado Impulsiona a Captação de Recursos e Atrai Investidores: Um Case de Sucesso no Setor Alimentício
Inventário e Avaliação Patrimonial

Como a Gestão do Ativo Imobilizado Impulsiona a Captação de Recursos e Atrai Investidores: Um Case de Sucesso no Setor Alimentício

Uma empresa pode ter bons produtos, faturamento consistente, clientes consolidados, diversas unidades industriais e décadas de história. Ainda assim, quando chega o momento de conversar com bancos, fundos ou novos investidores, existe uma pergunta aparentemente simples que pode revelar uma fragilidade importante:

Qual é, de fato, o patrimônio dessa empresa?

Foi exatamente essa situação que encontramos em um projeto realizado para um grande grupo empresarial do segmento alimentício, com operações nos estados de São Paulo e Paraná.

Por questões de confidencialidade, não identificaremos a companhia. O mais importante neste caso não é o nome da empresa, mas o cenário encontrado e, principalmente, a transformação ocorrida depois da organização do ativo imobilizado.

Quando o ativo imobilizado deixou de ser um problema e passou a fortalecer a negociação com bancos e investidores
Inventário e Avaliação Patrimonial

Quando o ativo imobilizado deixou de ser um problema e passou a fortalecer a negociação com bancos e investidores

O crescimento sustentável de uma organização exige mais do que excelência operacional e domínio de mercado; exige transparência financeira e governança corporativa rigorosa. Em momentos de expansão, quando a captação de recursos e a atração de novos investidores se tornam pautas prioritárias na diretoria, a contabilidade deve refletir a realidade exata da empresa. É neste cenário que a gestão do ativo imobilizado deixa de ser uma mera obrigação burocrática e se transforma em uma ferramenta estratégica de negociação.

Abaixo, detalhamos um projeto recente conduzido pela AXS Consultoria Empresarial, que ilustra perfeitamente como a regularização e a reavaliação do patrimônio físico podem mudar o patamar de uma empresa perante o mercado financeiro.

A Ilusão da Precisão: O Ponto Cego do Ativo Imobilizado e seu Impacto Silencioso nos Dashboards de Decisão
Inventário e Avaliação Patrimonial

A Ilusão da Precisão: O Ponto Cego do Ativo Imobilizado e seu Impacto Silencioso nos Dashboards de Decisão

Em muitas empresas, a gestão financeira atingiu um elevado nível de sofisticação.
Dashboards são atualizados periodicamente. Indicadores de desempenho são acompanhados pela diretoria. Balanços, demonstrações de resultado, fluxo de caixa e relatórios gerenciais são transformados em gráficos que permitem comparar unidades, períodos, margens, níveis de endividamento, rentabilidade e eficiência operacional.
Contas bancárias são conciliadas. Clientes e fornecedores são acompanhados. Estoques recebem atenção permanente. Contas a receber e a pagar são monitoradas. Provisões são revisadas. O fechamento mensal mobiliza profissionais de contabilidade, controladoria, finanças e planejamento.
Tudo isso é necessário.
Mas existe uma pergunta que, em determinadas organizações, deveria anteceder parte dessas análises:
qual é a qualidade das informações relacionadas ao ativo imobilizado que estão alimentando esses indicadores?
Essa questão ganha ainda mais importância em indústrias, hospitais, universidades, empresas de logística, redes varejistas, agronegócios e outras organizações intensivas em capital.
Imagine uma indústria com décadas de operação, um grande parque fabril e centenas ou milhares de máquinas, equipamentos, instalações, móveis, equipamentos de informática, veículos, ferramentas e outros bens.
Ao consultar o balanço patrimonial, encontramos alguns milhões de reais registrados no ativo imobilizado.
A informação está contabilizada.
Mas isso significa necessariamente que ela representa adequadamente a realidade patrimonial da companhia?
Nem sempre.
E é exatamente nesse ponto que pode surgir uma distorção relevante para quem utiliza esses números para tomar decisões.

The Illusion of Precision: The Blind Spot of Property, Plant, and Equipment and its Silent Impact on Decision-Making Dashboards
Inventário e Avaliação Patrimonial

The Illusion of Precision: The Blind Spot of Property, Plant, and Equipment and its Silent Impact on Decision-Making Dashboards

In the corporate corridors and boardrooms of major industrial players, the data revolution is an unquestionable reality. High-performance teams in Controllership, Finance, and Financial Planning & Analysis (FP&A) pore over interactive dashboards, Business Intelligence (BI) systems, and real-time reports daily. There is an almost obsessive rigor regarding working capital: accounts receivable are monitored by the day, bank reconciliations are automated to the penny, inventories undergo strict cyclical counts, and the supplier portfolio is relentlessly audited.

However, when turning the page to the non-current asset group, we frequently encounter a dangerous paradox. Property, Plant, and Equipment (PPE) — often the operational heart and the largest figure on an industrial company’s balance sheet — rests in a zone of accounting and managerial negligence. Physical control is postponed, the review of economic useful lives is neglected, and adherence to market value is widely ignored.

Indicadores sofisticados, activo fijo desactualizado: ¿hasta qué punto podemos confiar en el análisis financiero?
Inventário e Avaliação Patrimonial

Indicadores sofisticados, activo fijo desactualizado: ¿hasta qué punto podemos confiar en el análisis financiero?

En muchas empresas, la gestión financiera ha alcanzado un elevado nivel de sofisticación.

Los dashboards se actualizan periódicamente. Los indicadores de desempeño son acompañados por la dirección. Los balances, estados de resultados, flujos de efectivo e informes gerenciales se transforman en gráficos que permiten comparar unidades, períodos, márgenes, niveles de endeudamiento, rentabilidad y eficiencia operacional.

Las cuentas bancarias se concilian. Clientes y proveedores son monitoreados. Los inventarios reciben atención permanente. Las cuentas por cobrar y por pagar son revisadas. Las provisiones son analizadas. El cierre mensual moviliza a profesionales de contabilidad, controlling, finanzas y planificación.

Todo esto es necesario.

Pero existe una pregunta que, especialmente en empresas intensivas en capital, debería plantearse antes de analizar muchos de estos indicadores:

¿cuál es la calidad de la información del activo fijo que está alimentando estos análisis?

Esta cuestión adquiere aún más importancia en industrias, hospitales, universidades, empresas de logística, aeropuertos, redes minoristas, agronegocios y otras organizaciones que concentran una parte significativa de sus recursos en propiedades, plantas, maquinaria, instalaciones y equipos.

En Brasil, el tratamiento contable del activo fijo está relacionado principalmente con el CPC 27 – Ativo Imobilizado, convergente con la IAS 16 – Property, Plant and Equipment, además de la NBC TG 27. En materia de recuperabilidad, el CPC 01 – Redução ao Valor Recuperável de Ativos está alineado con la IAS 36 – Impairment of Assets, además de su correspondiente norma brasileña, la NBC TG 01.

Por lo tanto, no estamos hablando solamente de control patrimonial. Estamos hablando de información que forma parte de los estados financieros y que puede influir directamente en la interpretación económica de la empresa.

Rolar para cima