NOSSO COMPROMISSO

Realizar projetos de organização patrimonial, proporcionando aos clientes a satisfação diante das expectativas com o controle dos bens de ativo imobilizado, atendendo normas técnicas e a legislação vigente!

Realizar projetos de organização patrimonial, proporcionando aos clientes a satisfação diante das expectativas com o controle dos bens de ativo imobilizado, atendendo normas técnicas e a legislação vigente!

solicite um orçamento

Clique no botão acima e entre em contato conosco! Nossa equipe está pronta para lhe atender.

Inventário e Avaliação Patrimonial

A Anatomia do Valor no Ativo Imobilizado: Do Custo Histórico ao Goodwill – Um Guia Técnico para Controllers e Gestores
Inventário e Avaliação Patrimonial

A Anatomia do Valor no Ativo Imobilizado: Do Custo Histórico ao Goodwill – Um Guia Técnico para Controllers e Gestores

A gestão do Ativo Imobilizado (Fixed Assets) deixou de ser apenas uma exigência contábil e fiscal. Hoje, ela se posiciona como um pilar estratégico da governança corporativa, impactando diretamente indicadores financeiros, valuation, decisões de investimento, auditorias independentes e a própria credibilidade das demonstrações contábeis.
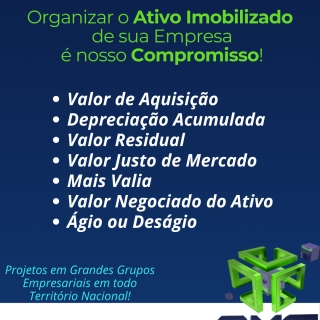
Apesar disso, ainda é comum encontrar empresas que confundem conceitos fundamentais, como valor de aquisição, depreciação acumulada, valor contábil líquido, valor residual, valor justo de mercado (Fair Value) e até mesmo os conceitos de ganho, perda, ágio e deságio em operações envolvendo ativos.
Este artigo tem como objetivo esclarecer tecnicamente cada um desses valores, demonstrar como eles se relacionam, explicar quando e por que devem ser apurados, e evidenciar a importância de uma gestão especializada do ativo imobilizado, reforçando o papel da AXS Consultoria Empresarial como referência técnica nesse processo.
Ativo Imobilizado na Contabilidade: Entendendo Valor de Aquisição, Depreciação, Valor Contábil, Valor Justo e os Impactos Econômicos na Tomada de Decisão
Inventário e Avaliação Patrimonial

Ativo Imobilizado na Contabilidade: Entendendo Valor de Aquisição, Depreciação, Valor Contábil, Valor Justo e os Impactos Econômicos na Tomada de Decisão

No cenário corporativo moderno, o Ativo Imobilizado (Property, Plant, and Equipment – PPE) transcendeu sua função operacional física para se tornar um pilar central na estratégia financeira e na avaliação de empresas (Valuation). Para Controllers, CFOs e Administradores, compreender a granularidade dos valores que compõem o patrimônio não é apenas uma questão de conformidade com o CPC 27 (IAS 16); é uma ferramenta de alavancagem de valor.
Muitos gestores ainda possuem dúvidas cruciais sobre a matemática patrimonial: como o valor de aquisição interage com a depreciação? O que realmente sobra é o Valor Residual ou o Valor Contábil Líquido? Como o mercado enxerga esses números versus a realidade econômica (Valor Justo)?
A AXS Consultoria Empresarial preparou este artigo técnico para dissecar, com precisão cirúrgica, cada camada de valor do seu ativo imobilizado, demonstrando por que a precisão no controle patrimonial é o diferencial entre empresas estagnadas e líderes de mercado.

A Governança do Valor no Ativo Imobilizado: Da Teoria de Martins e Iudícibus à Prática de Mercado e M&A
Inventário e Avaliação Patrimonial

A Governança do Valor no Ativo Imobilizado: Da Teoria de Martins e Iudícibus à Prática de Mercado e M&A

Ao longo das últimas décadas, a contabilidade evoluiu de uma função meramente registradora para um instrumento estratégico de gestão e tomada de decisão. Dentro desse contexto, o Ativo Imobilizado (Property, Plant and Equipment – PPE) ocupa uma posição central.
Como afirma Eliseu Martins, em diversas obras sobre teoria da contabilidade:
“O ativo representa o potencial de geração de benefícios econômicos futuros. Se esse potencial não é corretamente mensurado, a informação contábil perde sua utilidade decisória.”
Apesar disso, ainda é recorrente encontrar empresas com controle superficial, incompleto ou conceitualmente equivocado sobre os valores que compõem o ativo imobilizado. Essa fragilidade compromete demonstrações financeiras, análises de desempenho, auditorias e até negociações societárias.
Este artigo aprofunda os principais componentes econômicos e contábeis do ativo imobilizado, apresentando-os sob uma ótica técnica, normativa e gerencial — e demonstrando por que controlá-los adequadamente é uma decisão estratégica, e não apenas contábil.

Gestão Técnica do Ativo Imobilizado: Da Mensuração Contábil à Decisão Estratégica Baseada em Valor
Inventário e Avaliação Patrimonial

Gestão Técnica do Ativo Imobilizado: Da Mensuração Contábil à Decisão Estratégica Baseada em Valor

No ecossistema corporativo contemporâneo, a gestão do Ativo Imobilizado (Property, Plant, and Equipment) deixou de ser um mero exercício de registro burocrático para se tornar uma peça central na engenharia financeira e na estratégia de Valuation. Para Controllers, CFOs e Administradores, a pergunta não é mais “quanto gastamos nessa máquina?”, mas sim “qual é o potencial de geração de caixa futuro que este ativo representa?”.
A complexidade trazida pelas normas internacionais (IFRS) e pelos CPCs brasileiros exige uma compreensão granular de conceitos que, muitas vezes, são tratados de forma genérica. Como nos lembram os professores Eliseu Martins e Sérgio de Iudícibus, a contabilidade deve priorizar a essência econômica sobre a forma jurídica. Se o controle patrimonial da sua empresa não reflete a realidade econômica do chão de fábrica, o Balanço Patrimonial é apenas uma ficção matemática.
Este artigo técnico, elaborado pela AXS Consultoria Empresarial, disseca a anatomia dos valores do ativo, conectando a teoria contábil de elite à prática de gestão, demonstrando por que a precisão nesses números é o divisor de águas entre a destruição e a criação de valor.

Purchase Price Allocation (PPA): A Precisão no Ativo Imobilizado como Divisor de Águas na Estratégia Tributária e no Valuation Pós-Deal
Inventário e Avaliação Patrimonial

Purchase Price Allocation (PPA): A Precisão no Ativo Imobilizado como Divisor de Águas na Estratégia Tributária e no Valuation Pós-Deal

No cenário corporativo moderno, o Ativo Imobilizado (Property, Plant, and Equipment – PPE) transcendeu sua função operacional física para se tornar um pilar central na estratégia financeira e na avaliação de empresas (Valuation). Para Controllers, CFOs e Administradores, compreender a granularidade dos valores que compõem o patrimônio não é apenas uma questão de conformidade com o CPC 27 (IAS 16); é uma ferramenta de alavancagem de valor.
Muitos gestores ainda possuem dúvidas cruciais sobre a matemática patrimonial: como o valor de aquisição interage com a depreciação? O que realmente sobra é o Valor Residual ou o Valor Contábil Líquido? Como o mercado enxerga esses números versus a realidade econômica (Valor Justo)?
A AXS Consultoria Empresarial preparou este artigo técnico para dissecar, com precisão cirúrgica, cada camada de valor do seu ativo imobilizado, demonstrando por que a precisão no controle patrimonial é o diferencial entre empresas estagnadas e líderes de mercado.

PPA com Profundidade Técnica: A Importância do Detalhamento do Ativo Imobilizado na Alocação do Preço de Compra e seus Impactos Contábeis, Fiscais e Econômicos
Inventário e Avaliação Patrimonial

PPA com Profundidade Técnica: A Importância do Detalhamento do Ativo Imobilizado na Alocação do Preço de Compra e seus Impactos Contábeis, Fiscais e Econômicos

No universo das Fusões e Aquisições (M&A), o “fechamento do negócio” (Closing) é frequentemente celebrado como o fim de uma jornada. No entanto, para Controllers, Diretores Financeiros e Gestores Tributários, o Closing é apenas o disparo de largada para um dos desafios contábeis mais complexos e fiscalizados da atualidade: a Alocação do Preço de Compra, ou Purchase Price Allocation (PPA).
Regido globalmente pelo IFRS 3 e no Brasil pelo CPC 15 (Combinação de Negócios), o PPA exige que o adquirente reconheça e mensure os ativos identificáveis adquiridos, os passivos assumidos e qualquer participação de não controladores na adquirida.
Embora grande parte do hype de mercado gire em torno dos ativos intangíveis (marcas, patentes, carteira de clientes), é no Ativo Imobilizado (Property, Plant, and Equipment – PPE) que residem as maiores armadilhas de avaliação e, paradoxalmente, as maiores oportunidades de sustentação técnica do ágio (Goodwill).
Este artigo disseca a anatomia do PPA com foco na gestão patrimonial, explorando como o detalhamento técnico do imobilizado impacta o Valor Contábil Líquido, o Valor Justo, a tributação e a depreciação futura.

Gestão Patrimonial de Ativos em Poder de Terceiros: Como Garantir Segurança, Conformidade e Governança nas Operações Empresariais
Inventário e Avaliação Patrimonial

Gestão Patrimonial de Ativos em Poder de Terceiros: Como Garantir Segurança, Conformidade e Governança nas Operações Empresariais

Muitas empresas possuem parte significativa de seus ativos imobilizados fora de suas instalações. Equipamentos cedidos em comodato, máquinas alugadas, móveis consignados ou bens compartilhados em parcerias comerciais fazem parte da rotina operacional de diversos segmentos — da indústria e saúde à tecnologia e construção civil.

Gestão de Bens em Poder de Terceiros
Inventário e Avaliação Patrimonial

Gestão de Bens em Poder de Terceiros

1. Gestão de Bens em Poder de Terceiros
A gestão de bens cedidos a terceiros é uma prática estratégica que garante que os ativos da empresa — mesmo quando fora de suas instalações — estejam protegidos, rastreados e contabilizados corretamente. Sem esse controle, há riscos de perdas, falhas em auditorias e prejuízos financeiros.

A Importância da Apuração Correta do CIAP nas Empresas Brasileiras
Inventário e Avaliação Patrimonial

A Importância da Apuração Correta do CIAP nas Empresas Brasileiras

Em meio a um cenário econômico cada vez mais competitivo e regulado, a busca por eficiência fiscal tornou-se uma das maiores prioridades das empresas brasileiras. Dentro desse contexto, um tema que ainda passa despercebido por muitos gestores é o CIAP – Crédito de Imposto sobre o Ativo Permanente, também conhecido em alguns estados como SEAP (Sistema de Escrituração do Ativo Permanente).

A Era da Visibilidade Total: Revolucionando a Gestão do Ativo Imobilizado com Rastreabilidade em Tempo Real e Tecnologia IoT
Inventário e Avaliação Patrimonial

A Era da Visibilidade Total: Revolucionando a Gestão do Ativo Imobilizado com Rastreabilidade em Tempo Real e Tecnologia IoT

No cenário corporativo contemporâneo, dominado pela Indústria 4.0 e pela transformação digital, o conceito de Fixed Asset Management (Gestão do Ativo Imobilizado) deixou de ser uma tarefa meramente burocrática ou de compliance contábil. Hoje, ele é um pilar estratégico de governança corporativa e eficiência financeira.

Rolar para cima