NOSSO COMPROMISSO

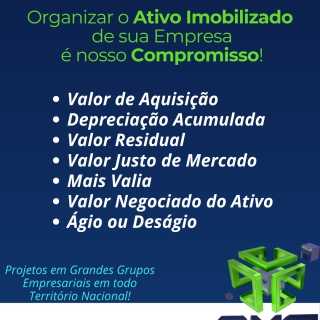
Realizar projetos de organização patrimonial, proporcionando aos clientes a satisfação diante das expectativas com o controle dos bens de ativo imobilizado, atendendo normas técnicas e a legislação vigente!

Realizar projetos de organização patrimonial, proporcionando aos clientes a satisfação diante das expectativas com o controle dos bens de ativo imobilizado, atendendo normas técnicas e a legislação vigente!

solicite um orçamento

Clique no botão acima e entre em contato conosco! Nossa equipe está pronta para lhe atender.

Inventário e Avaliação Patrimonial

Budget Empresarial e Gestão do Ativo Imobilizado: Por que a Organização Patrimonial Deve Estar no Planejamento Financeiro das Empresas
Inventário e Avaliação Patrimonial

Budget Empresarial e Gestão do Ativo Imobilizado: Por que a Organização Patrimonial Deve Estar no Planejamento Financeiro das Empresas

O encerramento e a abertura de ciclos fiscais trazem para a mesa dos executivos um dos rituais mais importantes e exaustivos do mundo corporativo: a elaboração do Budget. Durante semanas, CEOs, CFOs, diretores financeiros e controllers debruçam-se sobre planilhas para prever receitas, despesas, Capex, Opex e as flutuações do fluxo de caixa. A precisão exigida é cirúrgica. No entanto, em meio a tantas projeções minuciosas, um dos pilares mais valiosos da organização frequentemente é deixado de fora do planejamento orçamentário: o Ativo Imobilizado.
O grupo de ativos não circulantes costuma representar a maior fatia do patrimônio de uma empresa. São máquinas, equipamentos industriais, frotas, mobiliário, infraestrutura de TI e instalações que garantem a operação diária. O paradoxo é evidente: como as empresas podem ser tão rigorosas com o controle do caixa, mas negligenciar a gestão física e contábil dos bens que viabilizam a geração dessa mesma receita?
O Risco Oculto no Seu Budget: Por Que a Gestão do Ativo Imobilizado Deve Ser Prioridade Anual?
Inventário e Avaliação Patrimonial

O Risco Oculto no Seu Budget: Por Que a Gestão do Ativo Imobilizado Deve Ser Prioridade Anual?

No ambiente corporativo moderno, a elaboração do budget empresarial é uma das atividades mais relevantes para a governança financeira de qualquer organização. É por meio do orçamento anual que empresas projetam receitas, planejam despesas operacionais, estruturam investimentos estratégicos e organizam o fluxo de caixa para os próximos períodos.
CFOs, controllers, contadores e diretores financeiros dedicam grande parte de seu tempo a esse processo, buscando garantir previsibilidade financeira, controle de custos e sustentabilidade econômica.
Entretanto, mesmo em empresas com processos financeiros bem estruturados, existe um ponto que frequentemente passa despercebido no planejamento orçamentário: a organização patrimonial e a gestão do ativo imobilizado.
Essa ausência no budget pode gerar impactos relevantes para a saúde financeira da empresa, uma vez que o ativo imobilizado representa, em muitos casos, uma parcela significativa do patrimônio corporativo.

O Shadow Balance Sheet e a Cegueira Patrimonial: Por que a falta de Governança no Ativo Imobilizado pode destruir o seu Valuation e travar sua Auditoria
Inventário e Avaliação Patrimonial

O Shadow Balance Sheet e a Cegueira Patrimonial: Por que a falta de Governança no Ativo Imobilizado pode destruir o seu Valuation e travar sua Auditoria

O “Shadow Balance Sheet” e a Cegueira Patrimonial: Por que a falta de Governança no Ativo Imobilizado pode destruir o seu Valuation e travar sua Auditoria
Por AXS Consultoria Empresarial
No mundo corporativo de alta performance, onde cada linha do Balanço Patrimonial (Balance Sheet) é escrutinada por investidores, auditores e pelo Fisco, existe um “elefante na sala” que muitos gestores financeiros optam por ignorar até que seja tarde demais: o Ativo Imobilizado.
Para muitos, o controle patrimonial resume-se a colar etiquetas de código de barras. Para a AXS Consultoria Empresarial, e para as normas internacionais de contabilidade (IFRS), isso é apenas a ponta do iceberg. A verdadeira gestão do Ativo Imobilizado (Fixed Asset Management) é uma disciplina de engenharia financeira que sustenta a veracidade do seu EBITDA, a legalidade dos seus créditos fiscais e a blindagem jurídica dos seus administradores.
Se a sua empresa opera com base em planilhas desconexas, sem laudos técnicos fundamentados ou sem testes de recuperabilidade robustos, você pode estar gerindo um “Shadow Balance Sheet”, um balanço que não reflete a realidade física e econômica do negócio. E o preço dessa dissonância é pago caro: em ressalvas de auditoria, em tax compliance falho e na destruição de valor em processos de M&A.
Abaixo, dissecamos tecnicamente por que o alinhamento aos CPCs 01, 26, 27 e 46, suportado pelas normas da ABNT, não é burocracia: é sobrevivência corporativa.

Ativo Imobilizado, Governança e Valor Econômico: A Integração entre CPC 26, CPC 27, CPC 01 e CPC 46 na Visão de Controllers e Contadores
Inventário e Avaliação Patrimonial

Ativo Imobilizado, Governança e Valor Econômico: A Integração entre CPC 26, CPC 27, CPC 01 e CPC 46 na Visão de Controllers e Contadores

Ativo Imobilizado, Governança e Valor Econômico: A Integração entre CPC 26, CPC 27, CPC 01 e CPC 46 na Visão de Controllers e Contadores
Em um cenário corporativo cada vez mais orientado por governança, compliance, auditoria e criação de valor, o Ativo Imobilizado deixou definitivamente de ser apenas um grupo de contas do balanço para se tornar um ativo estratégico, cuja gestão impacta diretamente a credibilidade das demonstrações financeiras.
Para Controllers e Contadores, essa responsabilidade é ainda maior. São esses profissionais que sustentam tecnicamente as informações apresentadas aos auditores, conselhos, investidores e órgãos reguladores. Nesse contexto, a aplicação integrada dos CPC 26, CPC 27, CPC 01 e CPC 46 representa o nível mais elevado de maturidade patrimonial dentro das organizações.

Governança Patrimonial em Escala Regional: O Papel Estratégico da Gestão do Ativo Imobilizado em Operações LATAM
Inventário e Avaliação Patrimonial

Governança Patrimonial em Escala Regional: O Papel Estratégico da Gestão do Ativo Imobilizado em Operações LATAM

Governança Patrimonial em Escala Regional: O Papel Estratégico da Gestão do Ativo Imobilizado em Operações LATAM
Por AXS Consultoria Empresarial
No cenário econômico atual, marcado pela complexidade regulatória e pela exigência de transparência por parte de investidores e órgãos fiscalizadores, a Gestão do Ativo Imobilizado (Fixed Asset Management) transcende a simples atividade de controle físico. Ela se consolida como um pilar fundamental da Governança Corporativa, essencial para assegurar a sustentabilidade e a credibilidade das demonstrações financeiras de grandes organizações.
Para gestores financeiros, Controllers e CFOs que lideram operações no Brasil e na América Latina (LATAM), o desafio é duplo: garantir a conformidade técnica com as normas internacionais (IFRS) e locais (CPCs/ABNT), e, simultaneamente, gerenciar a dispersão geográfica de ativos em territórios vastos e logisticamente complexos.
A AXS Consultoria Empresarial entende que a excelência na gestão patrimonial não é apenas uma obrigação contábil, mas uma ferramenta de inteligência de negócios. A seguir, orientamos sobre como estruturar um controle efetivo, alinhado às melhores práticas de mercado e às normas vigentes.

Migração para o Lucro Real: Por que a Gestão do Ativo Imobilizado é a Chave para Reduzir IRPJ e CSLL (e como o CPC 27 define isso)
Inventário e Avaliação Patrimonial

Migração para o Lucro Real: Por que a Gestão do Ativo Imobilizado é a Chave para Reduzir IRPJ e CSLL (e como o CPC 27 define isso)

Migração para o Lucro Real: Por que a Gestão do Ativo Imobilizado é a Chave para Reduzir IRPJ e CSLL (e como o CPC 27 define isso)
Não deixe dinheiro na mesa. Entenda como o inventário patrimonial e a vida útil correta dos seus bens transformam a depreciação em uma ferramenta estratégica de elisão fiscal e governança.
Introdução: O Desafio da Mudança de Regime Tributário
A decisão de migrar do Simples Nacional ou do Lucro Presumido para o Lucro Real é um dos momentos mais críticos na jornada de crescimento de uma empresa. Frequentemente, essa mudança é impulsionada pelo aumento do faturamento ou pela redução das margens de lucro, o que torna o regime de tributação sobre o lucro líquido efetivo mais atrativo do que a tributação sobre a receita bruta.
No entanto, ao entrar no universo do Lucro Real, a contabilidade deixa de ser apenas uma ferramenta de registro para se tornar a base do cálculo dos impostos. É neste momento que Gestores, Administradores, Contadores e CFOs se deparam com uma realidade muitas vezes negligenciada: a gestão do Ativo Imobilizado.
Diferente dos outros regimes, no Lucro Real, as despesas operacionais são dedutíveis da base de cálculo do Imposto de Renda Pessoa Jurídica (IRPJ) e da Contribuição Social sobre o Lucro Líquido (CSLL). Entre essas despesas, a depreciação figura como uma das mais impactantes. Porém, para utilizá-la a favor do caixa da empresa, é preciso ir muito além das planilhas básicas; é necessário rigor técnico, engenharia de avaliação e conformidade estrita com o CPC 27.

Do Achismo à Governança: Por que o Parecer Técnico de Avaliação Mercadológica (PTAM) é o alicerce do seu patrimônio?
Inventário e Avaliação Patrimonial

Do Achismo à Governança: Por que o Parecer Técnico de Avaliação Mercadológica (PTAM) é o alicerce do seu patrimônio?

Você sabe, com precisão técnica e validade legal, quanto valem os ativos da sua empresa ou o seu patrimônio imobiliário hoje? Para muitos gestores e proprietários, a resposta ainda se baseia no valor histórico de aquisição, no valor venal do IPTU ou em especulações superficiais de mercado.
No entanto, no complexo ambiente de negócios atual, estimativas não sustentam auditorias, não garantem linhas de crédito e não protegem acionistas. É exatamente para preencher essa lacuna de segurança financeira e jurídica que existe o PTAM (Parecer Técnico de Avaliação Mercadológica) ou Laudo de Avaliação Patrimonial.

O Custo Oculto do
Inventário e Avaliação Patrimonial

O Custo Oculto do

O Custo Oculto do “Menor Preço”: Por que a Escolha da Consultoria Patrimonial não pode ser baseada apenas em Honorários
Por AXS Consultoria Empresarial
No momento de contratar um projeto de Gestão do Ativo Imobilizado, muitos gestores de Compras (Procurement) e até mesmo executivos financeiros enfrentam um dilema clássico: equilibrar o orçamento disponível com a necessidade de Compliance. Nesse cenário, é comum que a decisão penda para a proposta com os menores honorários.
No entanto, tratar a Gestão Patrimonial como uma commodity, focando exclusivamente no custo do projeto, é um dos maiores riscos que uma corporação pode assumir. A diferença entre um inventário de baixo custo e uma Consultoria Especializada não está apenas na etiqueta colada no bem, mas na segurança jurídica, na validade técnica perante uma auditoria e na capacidade de entregar inteligência de dados.
A AXS Consultoria Empresarial alerta: em projetos complexos, especialmente aqueles que envolvem operações em múltiplos sites na América Latina (LATAM), a “economia” inicial frequentemente se transforma em prejuízo futuro, seja por retrabalho, ressalvas de auditoria ou perda de oportunidades fiscais.

Lucro Real e Ativo Imobilizado: O Que Gestores e CFOs Precisam Saber Antes de Migrar de Regime Tributário
Inventário e Avaliação Patrimonial

Lucro Real e Ativo Imobilizado: O Que Gestores e CFOs Precisam Saber Antes de Migrar de Regime Tributário

Lucro Real e Ativo Imobilizado: O Que Gestores e CFOs Precisam Saber Antes de Migrar de Regime Tributário
A decisão de migrar do Simples Nacional ou do Lucro Presumido para o Lucro Real representa um novo estágio de maturidade empresarial. Normalmente, essa mudança ocorre quando a empresa cresce, amplia margens, aumenta faturamento ou passa a ter uma estrutura operacional mais robusta.
Mas existe um ponto que muitas empresas negligenciam nesse momento estratégico: o controle efetivo do Ativo Imobilizado.
No Lucro Real, a depreciação contabilizada impacta diretamente o resultado contábil e, consequentemente, a base de cálculo do Imposto de Renda (IRPJ) e da Contribuição Social sobre o Lucro Líquido (CSLL). Isso significa que erros, inconsistências ou ausência de controle patrimonial podem gerar:
• Pagamento indevido de tributos
• Riscos fiscais
• Glosas em fiscalizações
• Questionamentos de auditorias
• Perda de benefícios tributários legítimos
É neste contexto que o controle patrimonial deixa de ser apenas uma obrigação contábil e passa a ser uma estratégia tributária e financeira.

Rolar para cima