
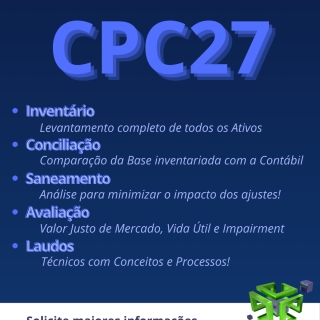
CPC 27 na Prática: Como Gerenciar os Bens Duráveis da Empresa com Segurança e Clareza
A gestão dos bens físicos de uma empresa — como máquinas, imóveis, veículos e equipamentos — é uma tarefa que exige organização, responsabilidade e conhecimento das normas contábeis. Mesmo para profissionais que não têm formação técnica ou experiência na área, entender como esses ativos devem ser tratados é essencial para garantir transparência, evitar prejuízos e manter a empresa em conformidade com a legislação.
Nesse contexto, o CPC 27 se destaca como uma das normas mais importantes. Ele orienta como os ativos imobilizados devem ser registrados, avaliados e atualizados ao longo do tempo. E a boa notícia é que, com um passo a passo claro, qualquer empresa pode aplicar o CPC 27 de forma prática e eficiente.
O Que é o CPC 27?
O CPC 27 é um conjunto de diretrizes contábeis criado pelo Comitê de Pronunciamentos Contábeis. Ele trata dos ativos imobilizados — ou seja, dos bens tangíveis que são utilizados nas operações da empresa por mais de um ano. Esses ativos não são comprados para revenda, mas sim para apoiar a produção, prestação de serviços, aluguel ou uso administrativo.
A norma define como esses bens devem ser reconhecidos, como calcular sua perda de valor com o tempo (depreciação), como revisar seus dados periodicamente e como proceder quando eles deixam de ser úteis.
Aplicando o CPC 27: Etapas Simplificadas
A seguir, apresentamos 10 passos práticos para aplicar o CPC 27 na sua empresa, com explicações acessíveis e uso de sinônimos para facilitar a compreensão:
1. Levantamento dos Bens Físicos
O primeiro passo é identificar todos os itens materiais que fazem parte do patrimônio da empresa e que são usados para produzir, prestar serviços, alugar ou apoiar atividades internas. Isso inclui desde computadores e móveis até veículos e imóveis.
Esse mapeamento é essencial para saber o que a empresa realmente possui e iniciar o processo de controle patrimonial.
2. Registro Inicial e Categorização
Cada bem deve ser registrado pelo seu valor de aquisição, que inclui não apenas o preço pago, mas também os gastos adicionais necessários para colocá-lo em funcionamento — como transporte, instalação e testes.
Esse processo garante que o valor contábil do ativo reflita seu custo real para a empresa e esteja corretamente classificado.
3. Estimativa da Vida Econômica
É preciso definir por quanto tempo o bem será útil para a empresa. Essa estimativa deve ser feita com base em critérios técnicos, considerando o desgaste natural, a obsolescência e o uso previsto.
A vida útil influencia diretamente no cálculo da depreciação e na forma como o ativo será tratado ao longo dos anos.
4. Escolha do Modelo de Depreciação
Existem diferentes formas de calcular a perda de valor dos bens com o tempo. Os métodos mais comuns são:
• Linear: o valor é reduzido de forma constante ao longo dos anos.
• Por produção: a depreciação depende da quantidade de unidades produzidas.
• Saldos decrescentes: o valor é reduzido mais rapidamente nos primeiros anos.
A escolha do modelo deve considerar a natureza do bem e como ele é utilizado na empresa.
5. Aplicação Contábil da Depreciação
Depois de escolher o método, é preciso aplicar a depreciação de forma sistemática, ou seja, regularmente ao longo da vida útil do ativo. Isso garante que os relatórios contábeis reflitam o valor real dos bens e estejam alinhados com a realidade operacional.
6. Revisões Periódicas
A cada ano, é importante revisar as informações dos ativos: vida útil, valor residual (quanto se espera recuperar ao final da vida útil) e método de depreciação. Se houver mudanças significativas — como aumento no uso ou desgaste acelerado — os dados devem ser ajustados.
Essa revisão evita distorções nos registros contábeis e garante que a empresa esteja sempre atualizada.
7. Avaliação de Redução de Valor (Impairment)
Além da depreciação, é necessário verificar se algum ativo perdeu valor de forma inesperada — por exemplo, por danos, obsolescência ou queda na demanda. Esse processo é chamado de “teste de recuperabilidade” e está relacionado ao CPC 01.
Se for constatado que o bem não recuperará seu valor contábil, é preciso registrar a perda. Isso evita que o patrimônio da empresa seja superestimado.
8. Reconhecimento de Gastos Posteriores
Nem todo gasto com um ativo deve ser registrado como aumento de valor. É importante distinguir entre:
• Manutenções rotineiras: como troca de peças ou limpeza, que são tratadas como despesas.
• Melhorias ou renovações: que aumentam a capacidade ou prolongam a vida útil do bem, e que devem ser incorporadas ao valor do ativo.
Essa distinção é essencial para manter os registros contábeis corretos e evitar erros na avaliação patrimonial.
9. Controle Físico e Documental
Além do registro contábil, é fundamental manter um controle físico dos bens. Isso inclui realizar inventários periódicos, verificar a existência dos ativos e garantir que os dados estejam conciliados com os registros financeiros.
Esse controle evita extravios, fraudes e inconsistências, além de facilitar auditorias e inspeções.
10. Baixa e Descarte dos Ativos
Quando um bem deixa de ser útil — seja por venda, sucateamento ou fim da vida útil — é necessário registrar sua retirada dos livros contábeis. Esse processo deve considerar o valor residual, possíveis receitas com a venda e eventuais perdas.
A baixa correta dos ativos garante que o patrimônio da empresa esteja sempre atualizado e reflita a realidade.
Por Que Isso é Importante?
Aplicar o CPC 27 corretamente traz uma série de benefícios para a empresa, mesmo para quem não tem formação contábil:
• Transparência: os relatórios financeiros mostram com clareza o valor real dos bens.
• Segurança: evita erros, fraudes e perdas patrimoniais.
• Conformidade legal: atende às exigências da legislação e facilita auditorias.
• Tomada de decisão: gestores têm informações confiáveis para planejar investimentos, vendas ou substituições.
• Eficiência operacional: o controle dos ativos permite melhor uso dos recursos e redução de desperdícios.
Como a Tecnologia Pode Ajudar
Hoje, existem softwares que facilitam a aplicação do CPC 27, mesmo para profissionais sem experiência técnica. Um exemplo é o sistema da AXS Consultoria, que oferece:
• Cadastro completo dos bens com fotos, localização e histórico
• Cálculo automático de depreciação
• Relatórios gerenciais e contábeis
• Controle físico e documental integrado
• Conformidade com CPC 27, CPC 01, ABNT e IBAPE
• Interface simples e fácil de usar
Com esse tipo de ferramenta, a empresa ganha agilidade, segurança e organização — sem depender de planilhas ou controles manuais.
A gestão do ativo imobilizado não precisa ser complicada. Com o apoio do CPC 27 e uma abordagem prática, qualquer empresa pode organizar seus bens, manter seus registros atualizados e tomar decisões mais inteligentes.
Mesmo sem formação técnica, é possível aplicar os princípios dessa norma e garantir que o patrimônio da empresa esteja bem cuidado, valorizado e em conformidade com as exigências legais.
Se você ainda controla os bens da sua empresa em planilhas ou de forma informal, talvez seja hora de dar um passo à frente. Com conhecimento, organização e apoio da tecnologia, a gestão patrimonial pode se tornar uma aliada poderosa na construção de um negócio mais sólido e transparente.